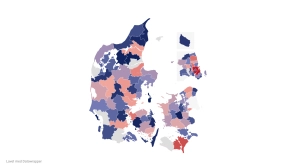
Udligningsreformen 2020 præsenteres. - Foto: Philip Davali/Ritzau Scanpix
I 2027 fjerner selskabsskatten stor del af udligningsreformen
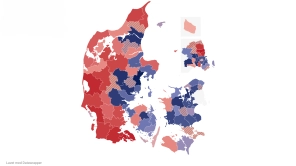
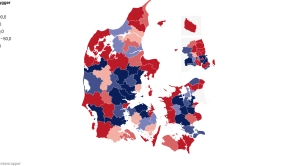
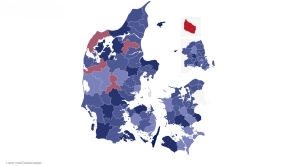
Den ekstra lighed som udligningsreformen i 2020 skabte, bliver helt elimineret for de mindre bykommuner, mens mellem- og yderkommuner kan se omkring en fjerdedel af deres gevinst på udligningsreformen fordufte.
Udgivet: 20/05/2025
24 kommuner må i 2027 se mere end halvdelen af den gevinst, som de fik ved udligningsreformen i 2020 forsvinde alene på grund deres tab på grund af en række komplicerede regler om kommunernes indtægter på selskabsskat.
Hvis man ser på de klassiske kommunegrupper, så har de mindre bykommuner tabt hele deres gevinst på udligningsreformen og god sjat mere, mellemkommunerne taber 44 procent, mens yderkommunerne må vinke farvel til 24 procent deres gevinst ved udligningsreformen.
Til gengæld har bykommunerne god grund til at glæde sig. De har ikke alene vunder deres tab på udligningsreformen på 502 mio. kr. (2025-PL) tilbage. Fra 2027 får de en nettogevinst på udligningsreformen, når man indregner gevinsten på 942 mio. kroner fra de stigende selskabsskatter.
Det viser beregninger, som NB-Økonomi har foretaget på baggrund af de nyeste skøn for selskabsskatter, som regeringen netop har offentliggjort.
Dermed er udligningsreformen med virkning fra 2021 på bare seks år skudt i sænk, hvis man måler den på forligspartiernes erklærede mål om, at den skulle reducere den kommunale ulighed i skat og service på tværs af Danmark.
"Det er en aftale, der viser, at vi mener det alvorligt, når vi siger, at Danmark er for lille til store forskelle," lød det blandt andet fra finansminister Nicolai Wammen (S).
Lav udligningsgrad og balancetilskud
Forklaringen på de dramatiske ændringer af udligningsreformen skal findes i to tekniske forhold i den store kommunaløkonomiske model for tilskud- og udligning.
Kommunerne får 14,24 procent af de samlede indtægter fra selskabsskatter, og de penge fordeles mellem kommunerne i forhold til selskabernes lønsum i deres afdelinger, og i de enkelte kommuner. Men kommunerne bliver samtidig under et modregnet i det såkaldte balancetilskud, så deres indtægter og udgifter stemmer.
Det betyder populært sagt, at alle kommuner skal fordele regningen fra balancetilskuddet i forhold til deres indbyggertal, mens det typisk kun er 18-20 kommuner, som kan glæde sig over stigende indtægter fra selskabsskat, som dermed sikre dem et samlet overskud.
Effekten reduceres dog noget af, at kommunerne skal betale 50 procent i udligning af den del af deres indtægter på selskabsskat pr. indbygger, som ligger over landsgennemsnittet.
Indtægter fra selskabsskat stiger med over 50 mia. kr.
Årsagen til de kraftige effekter er, at kommunernes indtægter fra selskabsskatter er næsten fordoblet siden udligningsreformen trådte i kraft i 2021 og frem til 2027.
Kommunerne får deres andel af selskabsskatten tre år efter skatteåret, og dermed er det reelt væksten fra 2018 til 2024, som vil afspejle sig i kommunernes økonomi i 2027.
NB-Økonomi har gennemgået et omfattende forhandlingsmateriale fra forhandlingerne om udligningsreformen i 2020, og der er ingen tegn på, at der blev foretaget følsomhedsberegninger af en vækst i selskabsskatterne.
Sidst opdateret: 20/05/2025 - 13:23


Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026

NYT
Økonomikonsulent til Center for Indsatser til Børn og Unge (CIBU)
Odense Kommune
Frist: 06/11/2026

NYT
Teamleder til Familie- og Ungdomscentret
Fredericia Kommune
Frist: 18/11/2026

NYT
Souschef til Ældre og Sundhed
Billund Kommune
Frist: 17/11/2026

Leder af Ældretilsyn Nord
Hjørring Kommune
Frist: 25/10/2026

NYT
Datakonsulent til ledelsesinformation og datastyring
Faxe Kommune
Frist: 10/11/2026

NYT
Jurist til det specialiserede område - Socialtilsyn Hovedstaden
Frederiksberg Kommune
Frist: 02/11/2026

NYT
Teamleder til fagligt stærkt ungeteam
Holbæk Kommune
Frist: 11/11/2026

Affaldschef
Esbjerg Kommune
Frist: 01/11/2026

Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026

Facility Managementchef
UC SYD
Frist: 22/11/2026

Arbejdsmarkedschef
Rødovre Kommune
Frist: 26/10/2026

Leder af Familiehuset
Hillerød Kommune
Frist: 08/11/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

Afdelingsleder af Byrådssekretariatet
Odsherred Kommune
Frist: 08/11/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026

Personalechef
Rødovre Kommune
Frist: 01/11/2026
Leder af UngJammerbugt
Jammerbugt Kommune
Frist: 18/11/2026

NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

NYT
Myndighedsrådgiver med koordinatorfunktion til Voksenspecialenheden
Kalundborg Kommune
Frist: 11/11/2026