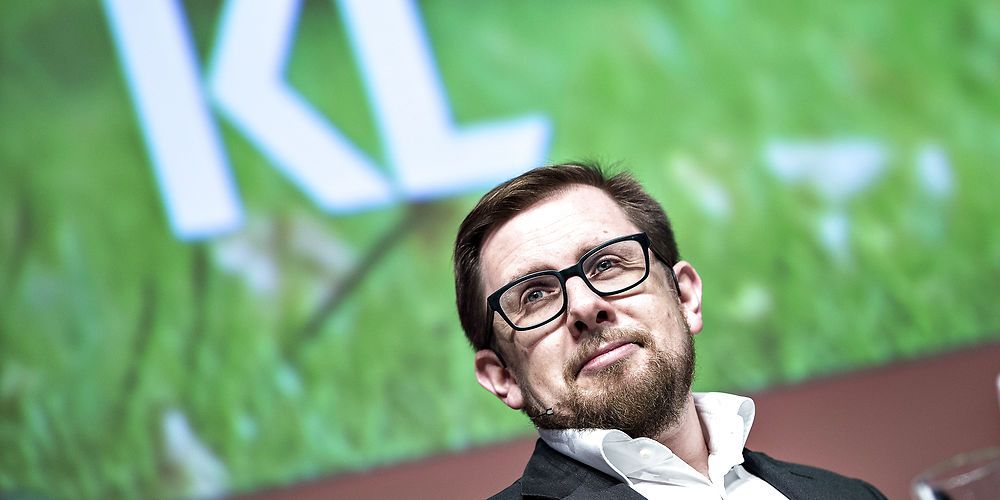
Økonomi- og indenrigsminister Simon Emil Ammitzbøll-Bille (LA) kan ifølge de første prognoser se frem til, at kommunerne hæver skatten med samlet 400 millioner kroner. ( - Foto: Henning Bagger/Scanpix 2018)
Første prognose: Kommunerne hæver samlet set skatten med 400 millioner kroner
Kommunerne vil ifølge de første indberetninger hæve skatten med samlet 400 millioner kroner i 2019. Det vil i givet fald udløse en straf fra regeringen, som rammer alle kommuner.
Udgivet: 28/08/2018
Af Arne Ullum, [email protected]
Kommunerne har meddelt Kommunernes Landsforening, at de samlet planlægger at hæve skatten med cirka 400 millioner kroner, oplyser flere kilder med indblik i tallene til NB-Økonomi.
Dermed vil det være andet år i træk, at økonomi- og indenrigsminister Simon Emil Ammitzbøll-Bille (LA) må lide den politiske ydmygelse at kommuneskatten samlet set stiger i hans ministertid.
Sidste pr valgte regeringen at sænke den statslige bundskat med 332 millioner for at kompensere borgerne både for den kommunale skattestigning på 82 millioner samt den skattenedsættelse på 250 millioner, som var regeringens ambition i kommuneaftalen.
KL’s cheføkonom Morten Mandøe vil ikke kommentere tallene på kommuneniveau, men bekræfter, at de første indberetninger viser en samlet skattestigning på 400 millioner kroner.
Men han sætter sin lid til, at kommunerne har været hurtigere til at identificere skatteforhøjelser end -nedsættelser, og at der i de kommende uger vil komme skattenedsættelser på forhandlingsbordet hos nogle kommuner under de kommende ugers budgetforhandlinger.
“Når økonomien er presset, så er man ofte nødt til at forberede alle på, at der kommer en diskussion om at reducere udgifterne, men at øge skatten. Det ved man typisk tidligere sammenlignet med en skattereduktion,” siger han.
Ifølge kommuneaftale fra juni vil der ske en krone til krone nedsættelse af bloktilskuddet, hvis kommunerne samlet hæver skatten.
75 procent af straffen rammer de kommuner, som har hævet skatten, mens 25 procent skal betales af alle kommuner kollektivt. I takt med at den individuelle straf udfases over fire år stiger den kollektive sanktion tilsvarende, og efter fem år tages hele sanktionen i det generelle tilskud.
Systemet betyder, at der vil være et massivt pres mod de kommuner, som vil hæve skatten, ligesom der vil være et pres mod de mest velhavende kommuner for at sænke skatten.
Ydmygende for minister
Liberal Alliance og økonomi- og indenrigsminister Simon Emil Ammitzbøll-Bille har om nogen været bannerfører for skattelettelser, og det vil derfor være en politisk ydmygelse for ministeren, hvis kommunerne ligesom sidste år hæver skatten.
Regeringen havde forsøgt at undgå den situation i økonomiaftale for 2019 ved dels at fjerne en ramme for skatteforhøjelser, dels ved at ministeren meget klart har italesat sin utilfredshed med stigende kommunale skatter.
Også for 2019 er der en belønning til kommuner, som sænker skatten. Kommunerne kan se frem til at få op til 75 procent af provenutabet i 2019, 50 pct. i 2020 og 2021 og 25 pct. i 2022.
Men ifølge NB-Økonomis oplysninger er det foreløbigt kun Gladsaxe Kommune, der arbejder med konkrete planer om at sænke skatten.
Tirsdag 28.8. 18: Tilføjet afsnit om regeringens sænkelse af bundskatten, så det er klart at borgerne – som et gennemsnit – ikke blev ramt af de stigende skatter.
_____________________________________________________
Fakta: Sådan virker sanktionen på skatteområdet
3.1 Sanktionsbestemmelsen
Skattesanktionen og en modregning i bloktilskuddet er betinget af et samlet brud på en skat- teaftale. Der foretages således ikke modregning i bloktilskuddet, så længe kommunerne un- der ét overholder aftalen. Skattesanktionen omfatter de skatter, hvor kommunalbestyrelsen selv fastsætter skatteudskrivningen, det vil sige indkomstskat, grundskyld og dækningsafgift af erhvervsejendomme. Bevægelser i disse skattearter opgøres samlet under ét.
Sanktionsbestemmelsen er således udformet, således, at der inden for rammerne af loven er mulighed for, at nogle kommuner hæver skatten, hvis bare andre kommuner, sænker skatten tilsvarende. Dette giver mulighed for, at kommunerne kan foretage strukturelle tilpasninger af de kommunale skatter uden at skatteaftalen brydes, og uden at der dermed udløses en sank- tion. Dette indebærer, at det ikke kun er de kommuner, der hæver skatten, som har ansvaret for et aftalebrud, da ansvaret indirekte også ligger hos de kommuner, der økonomisk set har mulighed for at sænke skatten, men underlader at gøre det. Det er et fælles kommunalt ansvar dels at sikre, at den samlede kommunale skat ikke stiger og dels at sikre, at der indenfor en uændret skatteramme fortsat er mulighed for, at enkeltkommuner kan tilpasse skatteudskrivningen.
3.1.1 Individuel modregning
Såfremt der konstateres en samlet forhøjelse af den kommunale skatteudskrivning, vil der ske en nedsættelse af bloktilskuddet til de kommuner, der har forhøjet skatteudskrivningen.
I budgetåret vil den samlede nedsættelse af bloktilskuddet for de kommuner, der har forhøjet skatteudskrivningen, i alt udgøre 75 procent af den samlede kommunale skatteforhøjelse for kommunerne under ét.
Det skal i den forbindelse bemærkes, at den samlede kommunale skatteforhøjelse for kommunerne under ét opgøres som den samlede virkning af de kommunale skatteændringer, det vil sige både forhøjelser og nedsættelser. Den samlede tilskudsnedsættelse for de kommuner, der har forhøjet skatteudskrivningen, fordeles på de enkelte kommuner i forhold til deres andel af den samlede skatteforhøjelse. Eventuelle skattenedsættelser i året vil således være med til at reducere tilskudsnedsættelsen for de kommuner, der har forhøjet skatten.
Lovændringen i 2010 indebærer, at den periode, hvor der foretages individuel modregning i bloktilskuddet for kommuner, der har forhøjet skatten blev forlænget fra to til fire år. Det vil sige at efter gældende regler, vil der i de følgende 3 år efter budgetåret foretages en nedsættelse af bloktilskuddet for de kommuner, der har forhøjet skatteudskrivningen.
Den individuelle modregning udgør i budgetåret 75 procent, i det første og det andet år efter budgetåret 50 procent og i det tredje år efter budgetåret 25 procent af det samlede provenu af skattestigningen.
Hvis en kommune, der er blevet ramt af en skattesanktion, igen vælger at nedsætte skatten i året efter budgetåret, vil bloktilskudsreduktionen til denne kommune ligeledes blive nedsat. Hvis skattenedsættelsen har mindst samme størrelse som den skatteforhøjelse, der blev gennemført det foregående år, vil der ikke blive foretaget nedsættelse af bloktilskuddet for kommunen for dette år. Hvis skattenedsættelsen er mindre end den forhøjelse, der blev gennemført det foregående år, vil bloktilskudsnedsættelsen blive reduceret forholdsmæssigt.
3.1.2 Kollektiv modregning
Den resterende del af skatteforhøjelsen, der ikke er blevet inddraget via individuel modregning, vil blive inddraget fra alle kommuner gennem en generel nedsættelse af statstilskuddet til kommunerne. Med lovændringen i 2010 er den kollektive andel af modregningen blevet reduceret. Fra og med det femte år med skatteforhøjelsen modregnes hele nedsættelsen i det generelle bloktilskud.
Kilde: Evaluering af lov om bloktilskudsnedsættelse ved kommunale skattestigninger, Januar 2014
Sidst opdateret: 29/01/2022 - 04:18
Temaer: Kommuneøkonomi


NYT
Myndighedsrådgiver med koordinatorfunktion til Voksenspecialenheden
Kalundborg Kommune
Frist: 11/11/2026

Facility Managementchef
UC SYD
Frist: 22/11/2026

Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026

Affaldschef
Esbjerg Kommune
Frist: 01/11/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

Leder af Familiehuset
Hillerød Kommune
Frist: 08/11/2026

Afdelingsleder af Byrådssekretariatet
Odsherred Kommune
Frist: 08/11/2026

Arbejdsmarkedschef
Rødovre Kommune
Frist: 26/10/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026

Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026

NYT
Økonomikonsulent til Center for Indsatser til Børn og Unge (CIBU)
Odense Kommune
Frist: 06/11/2026

Direktør (på deltid)
AFLD
Frist: 08/11/2026

Leder af UngJammerbugt
Jammerbugt Kommune
Frist: 18/11/2026

Leder af Ældretilsyn Nord
Hjørring Kommune
Frist: 25/10/2026

NYT
Souschef til Ældre og Sundhed
Billund Kommune
Frist: 17/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026

Personalechef
Rødovre Kommune
Frist: 01/11/2026
NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

NYT
Teamleder til fagligt stærkt ungeteam
Holbæk Kommune
Frist: 11/11/2026

NYT
Jurist til det specialiserede område - Socialtilsyn Hovedstaden
Frederiksberg Kommune
Frist: 02/11/2026