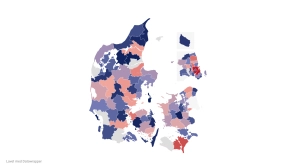
Simpel justering vil flytte mange udligningsmillioner til 80 kommuner
Betydelige forskelle i kommunernes indtægter fra selskabsskatten vil kunne begrænses med en relativt simpel justering i udligningen. Se eksempler for din kommune her.
Udgivet: 19/03/2026
En relativt simpel manøvre vil kunne nedbringe uligheden og skævheden som de store forskelle i selskabsskatteindtægter har skabt de seneste år.
Det viser en beregning, som NB-Økonomi har lavet.
Diskussionen om både retfærdigheden og incitamentsstrukturen i den nuværende selskabsskatteordning har været til stor debat i det kommunale landskab i det seneste års tid.
I øjeblikket er selskabsskatteindtægterne nemlig koncentreret i meget få kommuner, hvilket betyder, at de resterende ca. 80 kommuner de sidste år har tabt penge, hver gang det generelt er gået fremad i dansk økonomi.
Da debatten nåede sit højdepunkt sidste år interviewede NB-Økonomi, udligningsekspert Niels Jørgen Mau, der i den forbindelse gav hans syn på ordningen i sin helhed, og en vurdering af, i hvilken grad det ville være realistisk at få gennemført en ændring.
Fastfrysning skærmer kommuner mod tab
Særligt to modeller har vundet indpas i debatten.
Den ene model er en fastfrysning eller en øvre grænse for, hvor meget en kommune reelt kan modtage i provenu. En grænse, der nok vil ende tæt på, hvad de kommuner der i dag vinder på ordninger, har af provenu i øjeblikket.
Det vil ikke flytte meget fra de 18-20 kommuner, der i dag vinder på ordningen, men vil til gengæld skærme de resterende kommuner imod yderligere tab, hvis selskabsskatteindtægterne skulle stige yderligere på landsplan de kommende år.
Mere udligning med inspiration fra personskatterne
En anden model ville være at hæve udligningsgraden på selskabskatteindtægterne betydeligt fra de nuværende 50 procent. Det ville i så fald været et politisk spørgsmål, hvor meget, der skulle skrues på knappen, men både 75 procent og 95 procent har været nævnt, afhængig af, hvor meget incitament man vil beholde i systemet.
På NB-Økonomi har vi regnet på en udligningsgrad, der minder om den, der allerede findes for personskatterne med 75 procent udligning til landsgennemsnittet, med to knæk ved hhv. 90 procent under, og 125 procent over, landsgennemsnit.
Her stiger udligningsgraden på den del der ligger under eller under de 90 eller over 125 procent i forhold til landsgennemsnittet til en udligningsgrad på hhv. 95 og 93 procent. ,
Se forskellene i modellerne
Vi har lavet tre forskellige kort du kan klikke rundt i herunder. Det skal dog påpeges, at uanset hvordan en ny selskabsskatteordning vil se ud, bliver det næppe en brat overgang fra det gamle til det nye.
Der er mange millioner kommunalkroner på spil, særligt for de 18-20 kommuner der lige nu har store indtægter fra ordningen. Derfor er det mest realistiske scenarie nok enten en fastfrysning, eller en overgangsordning, der vil strække sig over en årrække.
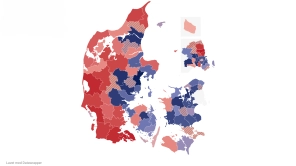
I det første kort herunder kan du se nettoeffekten ved det nuværende system, og vores regneeksempel – altså, den isolerede effekt efter en kommunes provenu er holdt op imod modregningen i balancetilskuddet.
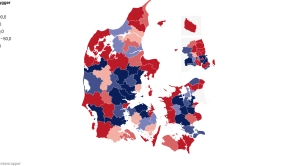
I kortet herunder kan se forskellen på udviklingen i nettoeffekten fra 2025 til 2026 opgjort efter det nuværende system og vores regneeksempel.
Det er i særdeleshed denne bevægelse der er interessant, når det kommer til selskabsskatten, da det er denne udvikling, der kan flytte mange millioner mellem kommunerne fra det ene år til det andet.
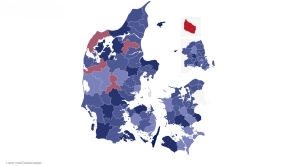
Herunder kan man se det forskellen på det nuværende system og vores regneeksempel for hhv. den isolerede nettoeffekt og udviklingen i nettoeffekten fra 2025-2026.
Sidst opdateret: 19/03/2026 - 15:02


Afdelingsleder af Byrådssekretariatet
Odsherred Kommune
Frist: 08/11/2026

NYT
Jurist til det specialiserede område - Socialtilsyn Hovedstaden
Frederiksberg Kommune
Frist: 02/11/2026

Leder af UngJammerbugt
Jammerbugt Kommune
Frist: 18/11/2026

NYT
Souschef til Ældre og Sundhed
Billund Kommune
Frist: 17/11/2026

Personalechef
Rødovre Kommune
Frist: 01/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

NYT
Teamleder til Familie- og Ungdomscentret
Fredericia Kommune
Frist: 18/11/2026

Direktør
Fredensborg Forsyning
Frist: 08/11/2026

NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

NYT
Datakonsulent til ledelsesinformation og datastyring
Faxe Kommune
Frist: 10/11/2026

NYT
Økonomichef
Vesthimmerlands Kommune
Frist: 12/11/2026

Affaldschef
Esbjerg Kommune
Frist: 01/11/2026

Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026

Facility Managementchef
UC SYD
Frist: 22/11/2026

Direktør (på deltid)
AFLD
Frist: 08/11/2026

Leder af Familiehuset
Hillerød Kommune
Frist: 08/11/2026

Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026

NYT
Økonomikonsulent til Center for Indsatser til Børn og Unge (CIBU)
Odense Kommune
Frist: 06/11/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026