Debat
Er kommunernes likviditet et problem?
Kommunernes likviditet er vokset markant, men fordelingen er ujævn og skaber styringsmæssige udfordringer. Der findes tekniske løsninger på problemet, men de reelle svar kræver et mere velfungerende styrings- og udligningssystem, skriver professor Per Nikolaj Bukh.
Udgivet: 06/05/2025
Af Per Nikolaj Bukh Professor, Aalborg Universitet
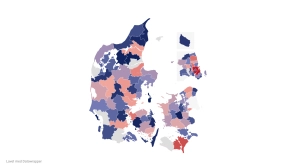
Kommunernes samlede likviditet er stigende; men den er ujævnt fordelt. Det er der flere årsager til.
Først og fremmest er det indlysende, at likviditetsophobningen skabes af den statslige overfinansiering af kommunerne – og at den lette løsning, som er at stoppe det, ikke lader sig gøre, da overfinansieringen reparerer på en dårligt fungerende udligningsmodel. Dernæst er kommunerne i forskellige situationer: Nogle har valgt at betale af på gæld og har derfor mindre likviditet, nogle står overfor større anlægsinvesteringer, som der spares op til; og der kan sikkert nævnes mange andre årsager. Jeg er dog ikke i tvivl om, at langt de fleste kommuner har en langt større likviditet end nødvendigt af hensyn til relevante udsving i udgifter og indtægter og som opsparing til fremtidige anlægsudgifter.
Store pengebeløb uden velfærdseffekt
Afhængig af perspektivet kan man se størrelsen eller fordelingen af likviditeten som problematisk. Som konsekvens af den høje likviditet har kommunerne langt over 50 milliarder kroner anbragt i værdipapirer, hvilket kan indebære forvaltningsomkostninger på omkring 500 millioner kroner årligt. Det kommer der ikke velfærdservice ud af. Naturligvis får de enkelte kommune et afkast, men det er ikke et argument for, at kommuner skal være overlikvide. Med samme argument kunne staten sætte skatten op, investere pengene i aktier og finansiere de offentlige udgifter med afkastet. Men sådan fungerer det som bekendt ikke.
Styringsproblemer og økonomiske risici
En anden samfundsmæssig problematik er, at en stor likviditet desværre svækker både den lokale og den nationale styringsdisciplin. Kommuner med stor likviditet har erfaringsmæssigt vanskeligere ved i tide at træffe beslutninger om nødvendige effektiviseringer, og de træffer oftere uhensigtsmæssige beslutninger om store investeringer. Tilsvarende er der risiko for at en stor finansiel stødpude kan svække den statslige sanktionsstyring, samt forsinke eller neutralisere ønskede effekter af en udligningsreform. Herudover skal det også bemærkes, at selvom kommunerne forvalter opsparingen ansvarligt, er afkast og risiko stadig forbundet og den store likviditet indebærer en finansiel risiko for den samlede offentlige økonomi.
Det kunne synes indlysende at sætte skatten ned, når pengene hober sig op, men isoleret set har jeg forståelse for, at mange politikere tøver. Hvis man har en stærk likviditet, som er opbygget over flere år, og begynder at sænke skatterne, så tager man penge op af kassen, og det fortsætter man med, indtil likviditeten er så lav, at man har fået et problem. Dette greb vanskeliggøres i praksis af skattestops-mekanismerne kombineret med en generel og velbegrundet utryghed ved den statslige kommunestyrings stabilitet og en kommende udligningsreform.
Tekniske greb eller strukturelle løsninger?
Hvis man mener, at likviditetsophobningen er et problem, behøver man ikke sidde på hænderne og vente på, at en udligningsreform løser det. Velfærdssamfundet har mange vanskeligt håndterbare udfordringer. Likviditetsophobningen er dog ikke en af dem. Det er nok nemmest at finde bred opbakning til, at den samlede likviditet er unødvendig høj, men når det kommer til løsningerne, vil vandene blive mere delte. Det vigtige er dog, at der er løsninger, som vil kunne virke ret forudsigeligt – og det er derfor, at holdningerne til dem også er forudsigelige.
En løsningsmulighed er at sætte en afkastgrænse på f.eks. 2% målt som et 5 års rullende gennemsnit for den enkelte kommune. Hvis afkastet er større, tilfalder det staten, eller det omfordeles kommunerne imellem. Det vil reducere incitamentet til opbygning af kassebeholdning og reducere nogle af de mere tekniske uhensigtsmæssigheder ved den uens likviditet. Ulempen er dog, at det fjerner incitamentet til en ansvarlig forvaltning af likviditeten. Et alternativ kunne derfor være at “beskatte” alt kommunalt kapitalafkast med 22% svarende til selskabsskatten eller 42% svarende til aktieindkomstbeskatningen og lade dette beløb indgå i udligningen. En fordel ved denne model er, at der skabes en skattemæssig symmetri mellem at spare op på traditionel vis og at spare op i kommunebanken.
Et andet enkelt greb kunne være at fjerne kapitalforvaltningen helt fra kommunerne. Har man overskudslikviditet indskydes den i Nationalbanken, hvor renten i øjeblikket er 1,85%. Dermed er der styr på den offentlige sektors samlede risikotagning, incitamentet til opbygning af kassebeholdning reduceres, og forvaltningsomkostningerne spares. Der er så ikke noget afkast at omfordele – men det er jo heller ikke en kommunal kerneopgave at tvangsforvalte borgernes opsparing.
En tredje vej at gå er at lave en direkte omfordeling af likviditeten kommunerne imellem, som flere borgmestre har foreslået. Det er svært at lave en rimelig omfordelingsmodel, da vi ikke kan adskille opsparingen forårsaget af et skævt udligningssystem fra den ansvarlige opsparing til reelle investeringer, og da likviditeten skal ses i sammenhæng med størrelsen af den langfristede gæld. En mulighed kunne dog være, at “formuebeskatte” al likviditet over f.eks. 5.000 kroner/indbygger med 3-5% og omfordele dette beløb. Også denne model vil give incitament til at reducere langfristet gæld og reducere skatten.
Dårligt design betyder reparationer i fremtiden
Er det så løsninger, jeg anbefaler? Både ja og nej. Det er nogle tekniske greb fra økonomistyringsprofessorens værktøjskasse. De vil være effektive og kan bringes i brug som en tilbagefaldsløsning, hvis ikke andre mere helhedsorienterede løsninger vælges. Hvis jeg blev ringet op af opmærksomme ministerielle embedsfolk og spurgt, hvad jeg ville anbefale, så ville to helt andre ting stå først. Vi er nødt til at have et bedre udligningssystem, og vi er nødt til at have en mere fleksibel styring af servicerammen. Hvad angår det sidste, så har jeg tidligere foreslået, at kommunerne får “overførselsadgang” af ubrugt serviceramme. Det er indlysende en god løsning, som både giver en mere fleksibel styring af kommunernes udgifter under ét og samtidig reducerer behovet for en likviditetsbuffer.
Når styringen fra starten af er dårligt designet, kalder det på ad hoc justeringer og reparationer. De hober sig op, og det styringsmæssige vedligeholdelsesefterslæb bliver ubærligt. Derfor er det bedste træk at løse grundproblemerne så hurtigt som muligt – og så derefter vurdere, om elementer som de foreslåede skal indgå. Det er et grundlæggende princip ved al økonomisk styring, at de enkelte elementer skal vurderes i lyset af deres indbyrdes samspil. Jo flere ad hoc modifikationer vi indfører for at holde en fejlproduceret motor kørende, jo vanskeligere bliver det at lave en holdbar reparation senere.
Per Nikolaj Bukh er professor i økonomistyring ved Aalborg Universitet. Han har udgivet en mængde bøger og artikler om økonomistyring og har omfattende erfaringer med design af styringsmodeller i både private og offentlige virksomheder.
Sidst opdateret: 06/05/2025 - 13:10


Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

Direktør (på deltid)
AFLD
Frist: 08/11/2026

Affaldschef
Esbjerg Kommune
Frist: 01/11/2026

NYT
Økonomichef
Vesthimmerlands Kommune
Frist: 12/11/2026

Leder af Familiehuset
Hillerød Kommune
Frist: 08/11/2026

NYT
Teamleder til Familie- og Ungdomscentret
Fredericia Kommune
Frist: 18/11/2026

Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026

NYT
Jurist til det specialiserede område - Socialtilsyn Hovedstaden
Frederiksberg Kommune
Frist: 02/11/2026

NYT
Teamleder til fagligt stærkt ungeteam
Holbæk Kommune
Frist: 11/11/2026

Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026

Direktør
Fredensborg Forsyning
Frist: 08/11/2026

Leder af UngJammerbugt
Jammerbugt Kommune
Frist: 18/11/2026

Facility Managementchef
UC SYD
Frist: 22/11/2026

Personalechef
Rødovre Kommune
Frist: 01/11/2026

Afdelingsleder af Byrådssekretariatet
Odsherred Kommune
Frist: 08/11/2026

NYT
Datakonsulent til ledelsesinformation og datastyring
Faxe Kommune
Frist: 10/11/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

Leder af Ældretilsyn Nord
Hjørring Kommune
Frist: 25/10/2026

Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026

Arbejdsmarkedschef
Rødovre Kommune
Frist: 26/10/2026
NYT
Souschef til Ældre og Sundhed
Billund Kommune
Frist: 17/11/2026