Skatteminister Rasmus Stoklund (S) oplyser i et svar til Folketinget, at det særlige Finansieringsudvalg under Indenrigsministeriet får til at opgave at komme med forslag, der skal "minimere" en stor ekstraregning på kommunal udligning til blandt andet København og Frederiksberg som følge af de meget store prisstigninger på boliger i de to kommuner. - Foto: Nicoline Kjems-Krognos/Ritzau Scanpix
Finansieringsudvalg skal "minimere" udligningsregning til kommuner med dyreste boligområder
Finansieringsudvalget skal ifølge nyt svar til Folketinget forsøge at undgå ekstraregning til lille gruppe af primært hovedstadskommuner ved udligningsreform i 2028. Det vil sikre landets rigeste boligejere en varig gevinst på bekostning af boligejerne i de fattigste områder.
Udgivet: 19/11/2024
Kommuner med store stigninger i ejendomspriserne kan ånde lettede op. Ifølge det opdrag, som det særlige Finansieringsudvalg om kommunal udligning vil få, er det en målsætning, at effekten af indfasningen af de nye grundværdier skal "minimeres".
Dermed kan provinskommunerne formentligt glemme alt om den tidligere formulering i boligskatteforliget, som ville betyde, at indfasningen af de nye grundværdier i den kommunale udligning over tid ville stoppe den udligningsrabat, som en lille gruppe af kommuner med store boligprisstigninger gradvist har fået siden indførelsen af boligskattestoppet i 2002.
Det viser et svar fra skatteminister Rasmus Stoklund (S) til Folketinget, hvor han slår fast , at Finansieringsudvalget, der rådgiver Folketinget om kommunal udligning, "skal opstille mulige modeller, der minimerer de kommunaløkonomiske konsekvenser af ændringer i beskatningsgrundlaget for grundskyld (grundvurderingerne) mellem kommunerne."
Svaret rummer en større historie om ulighed mellem provinsen og hovedstaden, idet konsekvensen af neutraliseringen af de nye ejendomsvurderinger er, at de økonomiske skævheder mellem provinsen og hovedstaden, som var et resultat af boligskattestoppet fra 2002, vil blive opretholdt efter 2029.
Skattestop gav kæmpegevinst til landets rigeste boligejere
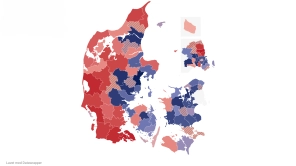
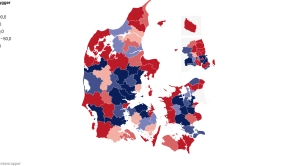
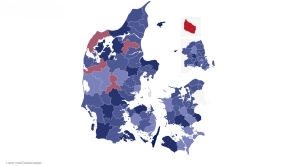
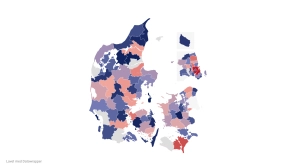
Skattestoppet fra 2002 og Boligskatteforliget fra 2017 har populært sagt betydet, at de rigeste boligejere slipper med en markant lavere grundskyldspromille end de fattigste i landets yderkommuner. Helt konkret betaler en boligejer på Frederiksberg 3,1 promille i grundskyld, mens en boligejer i yder- og landkommuner betaler op til det femdobbelte med Varde som topscorer med en grundskyldspromille på 17,4.
Årsagen til, at grundskyldspromillerne er blevet så forskellige, er, at politikerne frem til 2029 ønskede at undgå store ekstraregninger til boligejerne i de store bykommuner med de højeste værdistigninger og dermed det største hop i de nye grundvurderinger. Man valgte derfor at tvangsnedsætte kommunernes grundskyldspromiller, så den enkelte boligejer skulle betale det samme som med de gamle fejlbehæftede vurderinger.
I det oprindelige forlig om boligskatten fra 2017 var målet, "gradvist at indfase en udligning af de kommunale forskelle i det nye beskatningsgrundlag fra 2028."
Det ville betyde, at kommuner med de største prisstigninger siden 2002 gradvist skulle udlignes af de faktiske grundværdier. I praksis ville det tvinge kommunerne til at hæve deres grundskyldspromiller tættere på landsgennemsnittet for at betale den nye regning på udligning, og dermed ville skævheder affødt af boligskattestoppet blive udfaset over en årrække.
Ændring af kommissorium blev aldrig diskuteret i Folketinget
Skatteminister Rasmus Stoklund (S) henviser imidlertid i sit svar til lovbemærkningerne til lov nr. 679 af 3. juni 2023, hvor målsætning blev præciseret i lovbemærkningerne, og hvor målet om at minimere effekten blev tilføjet.
En gennemgang af Folketingets behandling viser, at ændringen af formålet med Finansieringsudvalgets arbejde ikke blev debatteret, og derfor blot gled igennem Folketinget.
Den lille ændring betyder angiveligt, at boligejerne i landets dyreste boligområder slipper for en ekstraregning med de forslag, som nu kommer fra Finansieringsudvalget i 2028. I og med, at målet nu er at "minimere " den ekstraregning til kommunerne med de lave grundskyldspromiller, vil det i praksis sige, at kommuner med de dyreste boligområder vil få en rabat i udligningssystemet, som så umiddelbart skal betales af de øvrige kommuner.
I praksis bliver det dog ikke kommunekasserne, som kommer til at bære den store udgift, ligesom det ikke bliver eksempelvis kommunekasserne i København og Frederiksberg, som kommer til at nyde godt af, at de rige bykommuner slipper for at betale udligning af de høje grundværdier.
Forklaringen er, at provinskommunerne formentligt vil være nødt til at fastholde tabet på den manglende udligning af boligskatter overfor boligejerne i provinsen, som dermed kommer til at fortsætte med de ekstra høje grundskyldspromiller. Det er tvivlsomt om de rige bykommuner på sigt vil hæve grundskyldspromillen og dermed indkassere gevinsten på de stigende grundværdier, når de ikke bliver udlignet af de stigende grundværdier.
Den reducerede udligning af grundværdier - sammenlignet med tiden inden boligskattestoppet - kommer dermed til at påvirke kommunekasserne væsentligt mindre end borgerne. Slutfacit vil derfor blive, at den ulighed, som boligskattestoppet skabte frem til 2021 mellem boligejere i rige og fattige kommuner, vil blive fastholdt.
Det er vigtigt at bemærke, at boligejerne i de dyre boligområder fortsat vil betale mere i boligskat målt i kroner end boligejerne i de billige boligområder - præcis som de højestlønnede stadig ville betale mere i indkomstskat, selvom man fjernede top- og toptopskatten og i stedet indførte et princip om, at skatteprocenten var lavere for høje end for lavere indkomster.
Det er derfor et markant brud med dansk skattehistorie, at Danmark nu ser ud til varigt at få et boligskattesystem, som er regressivt. Altså populært sagt, at de smalleste skuldre bærer det største læs, mens de bredeste skuldre bærer det mindste læs.
Det betyder regressiv skat
Regressiv skat er en skat, som forholdsmæssigt udgør en mindre andel af ens indkomst, jo mere man tjener. Eksempelvis vil en regressiv beskatning betyde, at man betaler 50 % i skat, hvis man tjener 1.000 kr., men kun 20 % i skat hvis man tjener 10.000 kr. Dvs. jo mere man tjener, jo mindre betaler man i skat procentuelt.
Kilde: Vismandsspillet (Vismandsspillet er oprindeligt udviklet af Finans Danmark (det daværende Finansrådet) og Arbejderbevægelsens Erhvervsråd sammen med nogle samfundsfagslærere).
Sidst opdateret: 19/11/2024 - 12:35


NYT
Jurist til det specialiserede område - Socialtilsyn Hovedstaden
Frederiksberg Kommune
Frist: 02/11/2026

Arbejdsmarkedschef
Rødovre Kommune
Frist: 26/10/2026

Personalechef
Rødovre Kommune
Frist: 01/11/2026
NYT
Teamleder til fagligt stærkt ungeteam
Holbæk Kommune
Frist: 11/11/2026

Afdelingsleder af Byrådssekretariatet
Odsherred Kommune
Frist: 08/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

Direktør
Fredensborg Forsyning
Frist: 08/11/2026

Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026

Leder af UngJammerbugt
Jammerbugt Kommune
Frist: 18/11/2026

NYT
Myndighedsrådgiver med koordinatorfunktion til Voksenspecialenheden
Kalundborg Kommune
Frist: 11/11/2026

NYT
Økonomichef
Vesthimmerlands Kommune
Frist: 12/11/2026

Leder af Familiehuset
Hillerød Kommune
Frist: 08/11/2026

Facility Managementchef
UC SYD
Frist: 22/11/2026

Affaldschef
Esbjerg Kommune
Frist: 01/11/2026

NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

Direktør (på deltid)
AFLD
Frist: 08/11/2026

NYT
Datakonsulent til ledelsesinformation og datastyring
Faxe Kommune
Frist: 10/11/2026

NYT
Souschef til Ældre og Sundhed
Billund Kommune
Frist: 17/11/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

NYT
Økonomikonsulent til Center for Indsatser til Børn og Unge (CIBU)
Odense Kommune
Frist: 06/11/2026