- Foto: Thomas Lekfeldt/Ritzau Scanpix
Derfor er det usikkert i hvilket omfang udligning vil redde 42 kommuner fra tab
Fejl i prognose bag fastsættelse af grundskyldspromiller skaber usikkerhed om, hvorvidt udligningssystemet vil redde 42 kommuner fra tab i 2025. Læs baggrunden her.
Udgivet: 14/12/2023
Normalt ville de 42 kommuner med svigtende indtægter fra grundskylden og den afledte regulering af bloktilskuddet få hjælp fra det kommunale udligningssystem. Men på grund af boligskatteaftalen er udligningssystemet sat ud af kraft i relation til grundskylden frem til og med 2028.
Ifølge boligskatteaftalen med senere ændringer skulle udligningen låses, så overgangen til de nye ejendomsvurderinger ikke fik såkaldt byrdefordelingsmæssige konsekvenser for kommunerne. Det skete ved, at Indenrigsministeriet i udligningen for 2024 har fastsat nogle beregningstekniske grundværdier og lagt ind i udligningssystemet.
Det skete ud fra den simple logik, at hvis Folketinget kendte de fremtidige grundvurderinger, ville det være muligt at fastsætte grundskyldspromillerne, så den enkelte kommune fik et uændret provenu af grundskylden. Og da loven samtidig forbyder kommunerne at hæve grundskyldspromillen, så kunne man fastlåse den kommunale udligning og blot korrigere for fremtidige ændringer i vurderingerne.
Men ingen havde ved boligskatteaftalens indgåelse i 2017 forestillet sig, at Folketinget skulle fastlægge de nye grundskyldspromiller i de enkelte kommuner ud fra en usikker prognose, som kunne ændre sig så meget, som det rent faktisk har været tilfældet.
Derfor er der usikkerhed om udligningen
Nøglen til at forstå hele systemet med de beregningstekniske grundværdier og dermed fastfrysningen af grundskylden i udligningssystemet ligger i en rapport fra Finansieringsudvalget fra februar 2018.
Ifølge beskrivelsen her skulle man i 2025-udligningen korrigere det beregningstekniske grundlag i 2024-udligningen med væksten i beskatningsgrundlaget i den enkelte kommune fra 2024 til 2025 (alle årstal er korrigeret for senere aftale om udskydelse af de nye vurderinger).
Men her kommer djævlen i detaljen. Ifølge teksten skal der foretages en regulering " svarende til den procentvise vækst i de faktiske vurderinger i den enkelte kommune."
Men der er ikke nogen faktisk vurdering fra 2023, men alene et skøn, som man har baseret dels udregningen af grundskyldspromillerne og dels udligningen på.
Det antages, at Indenrigsministeriet vælger at bruge væksten fra de forkerte skøn ved lovbehandlingen til de nye skøn i foråret 2024 som basis for udligning 2025. I så fald vil udligningssystemet dække mellem 75 og 95 procent af tabet for de 42 kommuner fra og med 2025-budgettet.
Dermed vil effekten af de skæve ejendomsvurderinger primært blive henholdsvis en engangsindtægt for vinderne og en engangsudgift for taberne, mens tabet på de fejlagtige vurderinger ved fastsættelsen af grundskyldspromiller i udligningen vil være begrænset til det forhold, at der kun er 75-95 procents udligning af beskatningsgrundlag.
Det skal understreges, at ingen ministre har villet give informationer om den præcise metode ved fastsættelse af udligningen for 2025, og derfor må kommunerne fortsat leve i usikkerhed.
Så kommer smerten først i 2029
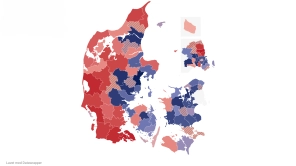
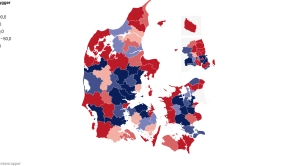
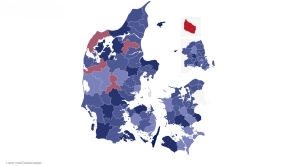
Men for 14 af de 42 kommuner kan der opstå problemer fra 2029, når den nuværende neutralisering slutter i 2028, og de nye ejendomsvurderinger skal indfases.
Forklaringen er, at de 14 kommuner har fået fastsat for lave grundskyldspromiller på grund af fejl i skønnet for deres beskatningsgrundlag i 2024. Årsagen er, at Folketinget justerede deres grundskyldspromiller, så de skulle have uændrede indtægter. Derfor betød overvurderede beskatningsgrundlag, at promillen blev for lav, mens de kommuner, som havde et undervurderet beskatningsgrundlag, fik for høj en grundskyldspromille.
Hele fundamentet i skatteudligningen er, at kommunerne selv bærer indtægtstabet ved lavere skattesatser end landsgennemsnittet og omvendt selv får hele ekstraindtægten på højere skattesatser.
Hvis de nye ejendomsvurderinger bliver indfaset i udligningen efter samme model, så vil kommuner, som fejlagtigt har fået en for høj grundskyldspromille, få en netto skattegevinst, mens kommuner som eksempelvis Faaborg- Midtfyn, som fejlagtigt har fået en for lav grundskyldspromille, vil få et tab.
Både gevinster og tab vil blive indfaset i det tempo, som partierne bag boligskatteforliget beslutter i forbindelse med den revision af udligningssystemet, som skal gennemføres i foråret 2028 med virkning fra budgetåret 2029.
Uklart om kommuner straffes med skattesanktioner
Normalt bliver kommunerne straffet med sanktioner, hvis de sætter deres grundskyldspromille op. Men da det er Folketinget, som på grund af en fejl har gennemført skattestigninger i 84 kommuner, så vil de kommuner angiveligt ikke blive pålagt sanktioner.
Med de gældende regler vil de 14 kommuner, som direkte har fået påtvunget skattelettelser af Folketinget, ikke kunne hæve deres grundskyld til det tidligere niveau uden at blive mødt med sanktioner.
Fakta: Centrale kilder
L114:
Læs hele L114 her:
4.1.11. Indførelse af neutraliseringsordninger vedrørende kommunernes indtægter for årene 2021-2028
"Det følger af aftale om boligskatteforliget af 2. maj 2017, at grundskyldspromillerne fastsættes, så hver enkelt kommune i 2021 vil have samme provenu fra grundskylden som under gældende regler. Det følger endvidere af forliget, at ændringer i den enkelte kommunes grundlag for udskrivning af grundskyld, som følge af de nye ejendomsvurderinger, umiddelbart vil have betydning for udligningen mellem kommunerne, og at der skal ske fuld neutralisering af de byrdefordelingsmæssige konsekvenser, der opstår som følge af ændringen i beskatningsgrundlaget for grundskylden (grundvurderinger) mellem kommunerne. Neutraliseringen skal sikre, at der ikke sker udligningsmæssige ændringer mellem kommunerne som følge af det nye vurderingssystem.
Modellerne for neutraliseringen er fastlagt i aftale om neutralisering af virkninger af nyt ejendomsvurderingssystem og boligskatteforlig i udligningen af 7. maj 2018 mellem den daværende regering (Venstre, Liberal Alliance og Det Konservative Folkeparti), Socialdemokratiet, Dansk Folkeparti og Radikale Venstre.
For 2021-2023 er det aftalt, at der skal ske fuld neutralisering af de byrdefordelingsmæssige konsekvenser, der opstår som følge af ændringen i beskatningsgrundlaget for grundskylden (grundvurderinger) mellem kommunerne. For hver kommune opgøres et tab eller en gevinst som følge af nyt ejendomsvurderingssystem. De kommuner, for hvilke der opgøres et tab, får et tilskud, som dækker det opgjorte tab. De kommuner, for hvilke der opgøres en gevinst, bidrager til finansiering af det ovennævnte tilskud. Bidraget svarer til den opgjorte gevinst. Opgørelsen af tab og gevinster forudsættes foretaget én gang for alle i sammenhæng med en regulering af det samlede statslige tilskud til kommunerne, når der foreligger skøn for grundværdierne for tilskudsåret både med og uden virkninger af nyt ejendomsvurderingssystem.
For 2024-2028 er der med det aftalte forudsat, at stigningsbegrænsningen for grundværdierne afskaffes fra 2024, og at der fastsættes et nyt loft for de enkelte kommuners grundskyldspromille med henblik på, at kommunernes provenu fra grundskyld er uændret. Med forslaget vil der ske en neutralisering af den udligningsmæssige virkning af afskaffelsen af stigningsbegrænsningen."
"Ændringerne i lov om kommunal udligning og generelle tilskud, som udmønter neutraliseringsordningen for 2024-2028, vil alene gælde i en overgangsperiode. Ophøret af disse regler efter 2028 uden andre tiltag vil være forbundet med markante byrdefordelingsmæssige konsekvenser. I boligskatteforliget fra 2017 blev det aftalt, at der for perioden efter 2025, som med kompensationsaftalen fra 2020 er udskudt til efter 2028, lægges op til gradvist at indfase en udligning af de nye beskatningsgrundlag for grundskyld. I aftalen fra 2018 om neutraliseringsmodeller blev det derfor forudsat, at der skal gennemføres et arbejde i regi af Indenrigs- og Sundhedsministeriets Finansieringsudvalg, som skal belyse de byrdefordelingsmæssige konsekvenser for kommunerne af det nye ejendomsvurderings- og boligbeskatningssystem efter overgangsperioden, dvs. fra og med 2029. Udvalget skal opstille mulige modeller, der minimerer de kommunaløkonomiske konsekvenser af ændringer i beskatningsgrundlaget for grundskyld (grundvurderingerne) mellem kommunerne. Det forudsættes, at et sådant arbejde afsluttes inden 2028 med henblik på mulighed for opfølgning senest i 2027-2028."
Aftale om neutralisering af virkninger af nyt ejendomsvurderingssystem og boligskatteforlig i udligningen
Læs hele aftalen her
"Der er enighed om, at Finansieringsudvalgets model med fuld neutralisering af tab og gevinst gennemføres for 2019 og 2020. For 2021-2025 er det aftalt, at virkningerne neutraliseres, som foreslået i Finansieringsudvalgets rapport, jf. Finansieringsudvalget: Afrapportering fra Finansieringsudvalget, februar 2018, kapitel 8."
Afrapportering fra Finansieringsudvalget Februar 2018
Læs hele beskrivelsen fra Finansieringsudvalget her (side 173
"Det skyldes, at den enkelte kommunes grundskyldspromille fastsættes med henblik på at fastholde et uændret grundskyldsprovenu. Der lægges derfor op til, at der i årene frem til og med 2025 sker en tilpasning af det beskatningsgrundlag, der anvendes i udligningen, så beskatningsgrundlaget i udligningen passer med det provenu, kommunerne vil modtage, ved en grundskyldspromille svarende til det fastsatte loft for hver kommune."
[...]
"Der lægges derfor op til, at modellen for neutralisering i denne periode tager udgangspunkt i at søge at undgå, at ændringerne får gennemslag i udligningen. Kort sagt består modellen i, at der i disse år sker en tilpasning af det beskatningsgrundlag, der anvendes i udligningen, så beskatningsgrundlaget i udligningen passer med det provenu, kommunerne vil modtage, ved en grundskyldspromille svarende til det fastsatte loft for hver kommune."
Sidst opdateret: 14/12/2023 - 11:27


NYT
Økonomikonsulent til Center for Indsatser til Børn og Unge (CIBU)
Odense Kommune
Frist: 06/11/2026

NYT
Souschef til Ældre og Sundhed
Billund Kommune
Frist: 17/11/2026

NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

Arbejdsmarkedschef
Rødovre Kommune
Frist: 26/10/2026

NYT
Teamleder til Familie- og Ungdomscentret
Fredericia Kommune
Frist: 18/11/2026

Direktør (på deltid)
AFLD
Frist: 08/11/2026

Leder af UngJammerbugt
Jammerbugt Kommune
Frist: 18/11/2026

Leder af Ældretilsyn Nord
Hjørring Kommune
Frist: 25/10/2026

NYT
Myndighedsrådgiver med koordinatorfunktion til Voksenspecialenheden
Kalundborg Kommune
Frist: 11/11/2026

NYT
Jurist til det specialiserede område - Socialtilsyn Hovedstaden
Frederiksberg Kommune
Frist: 02/11/2026

Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026

Leder af Familiehuset
Hillerød Kommune
Frist: 08/11/2026

Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026

Personalechef
Rødovre Kommune
Frist: 01/11/2026
Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

NYT
Teamleder til fagligt stærkt ungeteam
Holbæk Kommune
Frist: 11/11/2026

NYT
Datakonsulent til ledelsesinformation og datastyring
Faxe Kommune
Frist: 10/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026

Facility Managementchef
UC SYD
Frist: 22/11/2026

Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026