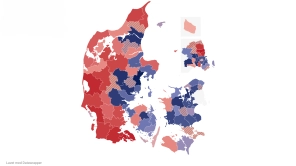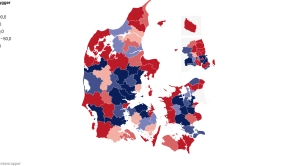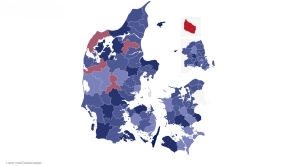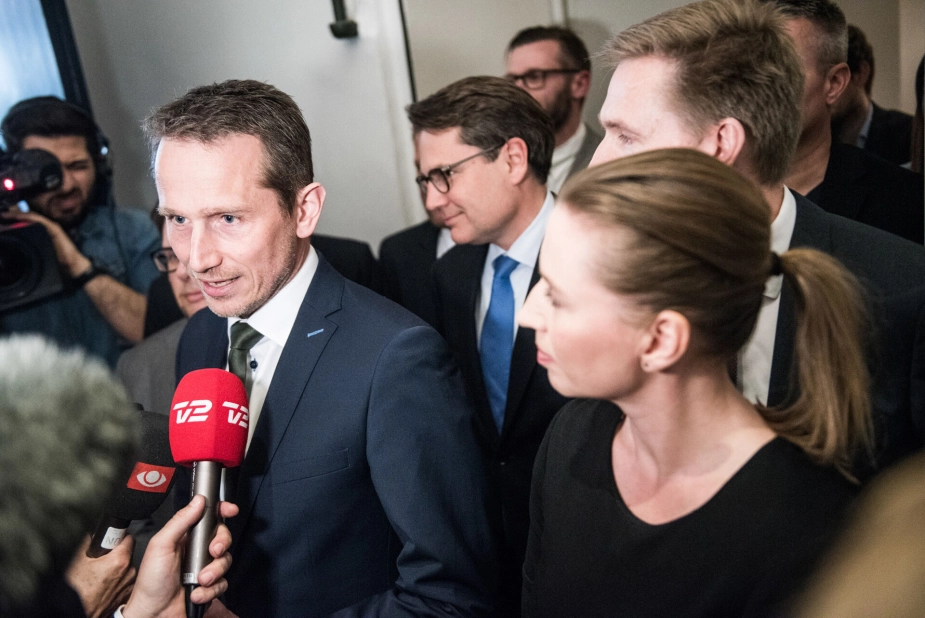
Da partierne bag boligskatteaftalen 2. maj 2017 præsenterede det nye forlig, var alle overbeviste om, at aftalen ikke ville påvirke kommunernes økonomi. I denne artikel kan du læse nogle af de centrale dokumenter, som har ændret den præmis dramatisk. - Foto: Ida Marie Odgaard/Ritzau Scanpix
Her er dokumenter bag budgetkaos
NB-Økonomi har her samlet en række af de skriftlige kilder, som bestemmer, hvordan kommunernes økonomi påvirkes af den nye boligskatteaftale og de foreløbige ejendomsvurderinger.
Udgivet: 04/10/2023
Partierne bag boligskatteaftale lovede kommunerne uændret økonomi:
Da partierne i starten af maj 2017 indgik en aftale om det nye boligskattesystem, var planen klar. Skat ville have de endelige vurderinger klar i 2020, så Folketinget med stor sikkerhed kunne fastsætte nye grundskyldspromiller, som sikrede, at de enkelte kommuner ikke ville opleve ændringer i grundskyldsprovenuet på grund af den nye boligskatteaftale.
Forlig mellem regeringen (Venstre, Liberal Alliance og Det Konservative Folkeparti), Socialdemokratiet, Dansk Folkeparti og Radikale Venstre om Tryghed om boligbeskatningen 2. maj 2017:
"Med forliget reduceres ejendomsværdiskattesatserne og den gennemsnitlige grundskyldspromille markant i 2021, så de nye og mere retvisende vurderinger ikke øger indtægterne fra ejendomsskatterne. Satserne for ejendomsværdiskatten og grundskylden fastsættes endeligt i 2020, når de ejendomsvurderinger, der danner grundlag for beskatningen i 2021, er kendte. Jo mere ejendoms- og grundværdierne stiger frem mod 2020, desto lavere satser og omvendt. Derved bliver der størst mulig sikkerhed om skattebetalingen målt i kroner og øre."
Folketinget blev lovet, at foreløbige vurderinger ikke ville påvirke kommunerne
Medlemmerne af Folketinget blev så sent som den 26. april i år stillet i udsigt, at det nye boligskattesystem og de foreløbige vurderinger (som lovforslaget handlede om) ikke ville påvirke kommunernes økonomi og den byrdemæssige fordeling.
Bemærkninger til L114:
"4.1.11. Indførelse af neutraliseringsordninger vedrørende kommunernes indtægter for årene 2021-2028. Det følger af aftale om boligskatteforliget af 2. maj 2017, at grundskyldspromillerne fastsættes, så hver enkelt kommune i 2021 vil have samme provenu fra grundskylden som under gældende regler. Det følger endvidere af forliget, at ændringer i den enkelte kommunes grundlag for udskrivning af grundskyld, som følge af de nye ejendomsvurderinger, umiddelbart vil have betydning for udligningen mellem kommunerne, og at der skal ske fuld neutralisering af de byrdefordelingsmæssige konsekvenser, der opstår som følge af ændringen i beskatningsgrundlaget for grundskylden (grundvurderinger) mellem kommunerne. Neutraliseringen skal sikre, at der ikke sker udligningsmæssige ændringer mellem kommunerne som følge af det nye vurderingssystem og boligskatteforlig i udligningen af 7. maj 2018 mellem den daværende regering (Venstre, Liberal Alliance og Det Konservative Folkeparti), Socialdemokratiet, Dansk Folkeparti og Radikale Venstre."
Grundlaget for udligningen justeres løbende efter ny prognose:
Det fremgår af en lov vedtaget af Folketinget i sidste samling, at de beregningstekniske grundværdier i den kommunale udligning årligt justeres ud fra seneste skøn. Det betyder, at de store ændringer fra skønnet i udligningen for 2024 fra maj/juni og det seneste skøn fra slutningen af august vil blive indregnet i grundlaget for udligningen i 2025.
Lov om ændring af kildeskatteloven, lov om kommunal indkomstskat, ejendomsvurderingsloven og forskellige andre love
"Stk. 3. Til brug for udmeldingen af tilskud og udligning for 2024 fastsættes de beregningstekniske grundværdier for 2024 i et scenarium, hvor stigningsbegrænsningen fortsat var gældende. De beregningstekniske grundværdier for 2024 fastsættes én gang for alle.
Stk. 4. For tilskudsårene 2025, 2026, 2027 og 2028 fastsættes de beregningstekniske grundværdier som de beregningstekniske grundværdier for 2024 ganget med en stigningstakt for hver enkelt kommune. Denne stigningstakt beregnes som den procentvise ændring fra 2024 og til det pågældende tilskudsår i det seneste skøn for grundværdierne, som er afgiftspligtige efter ejendomsskatteloven."
Kilde: Folketingets hjemmeside
Udligningen efterjusteres ikke
Det fremgår også, at de beregningstekniske grundværdier i udligningssystemet, som er baseret på seneste skøn for de samlede foreløbige vurderinger i en kommune, er endelige og dermed ikke efterregnes, når man kender de faktiske vurderinger.
Lov om ændring af kildeskatteloven, lov om kommunal indkomstskat, ejendomsvurderingsloven og forskellige andre love (stk. 6)
"Ved opgørelsen af efterreguleringen af tilskuds- og udligningsbeløb for tilskudsårene 2024-2028 fastsættes det endeligt opgjorte beskatningsgrundlag på baggrund af de beregningstekniske grundværdier for henholdsvis produktionsjord og øvrige ejendomme, som lå til grund for de udmeldte udligningsbeløb til afregning i tilskudsåret efter stk. 2."
De beregningstekniske grundlag forudsætter, at Folketinget har ramt de rigtige grundskyldspromiller
Forklaringen på fastsættelsen af de såkaldte beregningstekniske grundværdier i udligningen fremgår af Meddelelse om Tilskud og Udligning, men er særdeles svær at forstå. Summen af det hele er, at det beregningstekniske grundlag er fastsat således, at det vil give samme resultat af udligningen, som hvis det gamle boligskattesystem var fortsat frem til 2028. Der er dog et men - som ikke fremgår af teksten - og det er, at hele udregningen er baseret på, at Folketinget i foråret 2023 vedtog de korrekte grundskyldspromiller, som ville have sikret de enkelte kommuner uændret provenu.
Meddelelse om tilskud og udligning 2024:
"Med lov nr. 679 af 3. juni 2023 er der endvidere gennemført ændringer i udligningen af kommunernes beskatningsgrundlag mhp. at undgå udligningsmæssige konsekvenser af ophævelsen af stigningsbegrænsningen for grundværdierne for perioden 2024-2028. På den baggrund anvendes der i tilskudsudmeldingen for 2024-2028 såkaldte beregningstekniske grundværdier i opgørelsen af kommunernes beskatningsgrundlag, og ikke som tidligere afgiftspligtige grundværdier. Den enkelte kommunes beskatningsgrundlag opgøres i perioden 2024 til 2028 som summen af den enkelte kommunes udskrivningsgrundlag samt en andel af kommunens beregningstekniske grundværdierne for henholdsvis produktionsjord og øvrige ejendomme. Den nævnte andel opgøres for henholdsvis produktionsjord og øvrige ejendomme som forholdet mellem det samlede, skønnede provenu fra grundskyld i forhold til summen over alle kommuner af de beregningstekniske grundværdier divideret med den landsgennemsnitlige udskrivningsprocent, jf. kapitel 9, tabel 1."
Der kommer nyt udligningssystem inden juni 2028:
Skatteministeriet har nu slået fast, at indfasningen af de nye ejendomsvurderinger i den kommunale udligning starter 1. januar 2029. Dermed skal Folketinget allersenest i maj 2028 vedtage en justering af udligningssystemet, hvilket ifølge KL's høringssvar betyder, at det såkaldte Finansieringsudvalg under Indenrigs- og Sundhedsministeriet skal i gang meget hurtigt for at undgå økonomisk usikkerhed for kommunerne, jf. høringsnotatet nedenfor.
Bemærkninger til L114:
"Ændringerne i lov om kommunal udligning og generelle tilskud, som udmønter neutraliseringsordningen for 2024-2028, vil alene gælde i en overgangsperiode. Ophøret af disse regler efter 2028 uden andre tiltag vil være forbundet med markante byrdefordelingsmæssige konsekvenser. I boligskatteforliget fra 2017 blev det aftalt, at der for perioden efter 2025, som med kompensationsaftalen fra 2020 er udskudt til efter 2028, lægges op til gradvist at indfase en udligning af de nye beskatningsgrundlag for grundskyld. I aftalen fra 2018 om neutraliseringsmodeller blev det derfor forudsat, at der skal gennemføres et arbejde i regi af Indenrigs- og Sundhedsministeriets Finansieringsudvalg, som skal belyse de byrdefordelingsmæssige konsekvenser for kommunerne af det nye ejendomsvurderings- og boligbeskatningssystem efter overgangsperioden, dvs. fra og med 2029. Udvalget skal opstille mulige modeller, der minimerer de kommunaløkonomiske konsekvenser af ændringer i beskatningsgrundlaget for grundskyld (grundvurderingerne) mellem kommunerne. Det forudsættes, at et sådant arbejde afsluttes inden 2028 med henblik på mulighed for opfølgning senest i 2027-2028."
KL's høringsnotat til L114:
3.4. Om tidsplan for modeller for at minimere kommunaløkonomiske konsekvenser KL henviser til, at det i bemærkningerne til forslaget fremgår, at Finansieringsudvalget skal opstille mulige modeller, der minimerer de kommunaløkonomiske konsekvenser af ændringer i beskatningsgrundlaget for grundskyld (grundvurderingerne) mellem kommunerne. Det fremgår videre, at det forudsættes, at et sådant arbejde afsluttes inden 2028 mhp. mulighed for opfølgning senest i 2027-2028 2. samling. KL bemærker, at ophøret af neutraliseringsordningen med udgangen af 2028 som angivet vil medføre markante byrdefordelingsmæssige konsekvenser fra 2029. Det medfører en økonomisk usikkerhed for kommunerne. Kommunerne vil fra og med budgetlægningen for 2026 være forpligtet til at budgettere for overslagsåret 2029. Det anbefales, at tidsplanen for arbejdet og den politiske behandling tilrettelægges under hensyntagen til kommunernes behov for rettidig afklaring.
Indenrigs- og Sundhedsministeriet tager KL’s ønske om en rettidig afklaring til efterretning.
Sidst opdateret: 04/10/2023 - 13:56


Direktør
Fredensborg Forsyning
Frist: 08/11/2026

NYT
Myndighedsrådgiver med koordinatorfunktion til Voksenspecialenheden
Kalundborg Kommune
Frist: 11/11/2026

Facility Managementchef
UC SYD
Frist: 22/11/2026

NYT
Økonomikonsulent til Center for Indsatser til Børn og Unge (CIBU)
Odense Kommune
Frist: 06/11/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

Leder af Familiehuset
Hillerød Kommune
Frist: 08/11/2026

NYT
Teamleder til fagligt stærkt ungeteam
Holbæk Kommune
Frist: 11/11/2026

Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026

Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026

Arbejdsmarkedschef
Rødovre Kommune
Frist: 26/10/2026

NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026

NYT
Souschef til Ældre og Sundhed
Billund Kommune
Frist: 17/11/2026

NYT
Datakonsulent til ledelsesinformation og datastyring
Faxe Kommune
Frist: 10/11/2026

NYT
Økonomichef
Vesthimmerlands Kommune
Frist: 12/11/2026

Afdelingsleder af Byrådssekretariatet
Odsherred Kommune
Frist: 08/11/2026

NYT
Jurist til det specialiserede område - Socialtilsyn Hovedstaden
Frederiksberg Kommune
Frist: 02/11/2026

Affaldschef
Esbjerg Kommune
Frist: 01/11/2026

Leder af UngJammerbugt
Jammerbugt Kommune
Frist: 18/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026