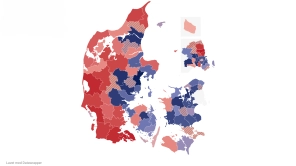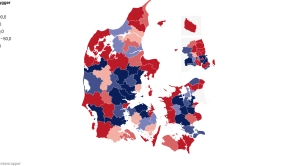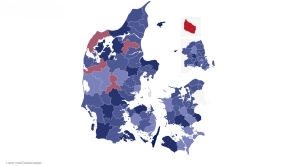
Udlignings- og økonomieksperterne i Dataproces har beregnet, hvordan risikoprofilen ved selvbudgettering ser ud for henholdsvis en fattig og rig kommune. Se tallene her. - Foto: Pressefoto Dataproces
Se tallene: Sådan er gevinst og risiko for rig og fattig kommune
Hvis de ændrede skøn for skatten slår igennem i 2023, så vil det være en oplagt mulighed for både rige og fattige kommuner at selvbudgettere. Se tallene for to modelkommuner her.
Udgivet: 17/08/2022
Umiddelbart ser det meget favorabelt ud for både yder- og højindkomstkommuner at selvbudgettere i 2023, hvis Finansministeriet kraftige fejlvurdering af væksten i udskrivningsgrundlaget for 2021 slår igennem i skønnet for 2023.
Ifølge en mail fra KL er det faktiske udskrivningsgrundlag for 2021 endt 2,8 procent højere end Finansministeriets skøn i maj måned, som er det skøn som det statsgaranterede udskrivningsgrundlag for 2023 er baseret på.
Rent teknisk er det statsgaranterede udskrivningsgrundlag for 2023 beregnet på basis af det faktiske udskrivningsgrundlag i 2020 tillagt skøn for væksten i 2021 og 2022 samt delvist 2023. Det betyder umiddelbart, at forskellen mellem skønnet for væksten i 2021 og den faktiske vækst vil slå igennem med fuld styrke.
Men det forudsætter at fejlskønnet i 2021 skyldes forhold, som fortsætter i 2022 og 2023. ellers vil det ændrede skøn helt eller delvist blive modregnet i prognosen for 2022 og dermed også for 2023.
Den usikkerhed er formentligt også baggrunden for, at KL i sin mail til kommunerne er meget fokuserede på alene at opfordre kommunerne til at være opmærksomme på det nye skøn over udskrivningsgrundlaget, som kommer i slutningen af august.
Der er to afgørende faktorer for udviklingen i udskrivningsgrundlaget; ændring i beskæftigelsen og væksten i lønningerne.
For 2022 er der intet som peger på hverken en lavere beskæftigelse eller lavere lønstigningstakt end forventet. For 2023 kan krisen medføre en lidt lavere beskæftigelse, men modsat kan den stigende inflation medføre lidt større vækst i lønningerne.
Andre risikofaktorer
Men der er andre risikofaktorer ved selvbudgettering. Den mest oplagte risiko er udviklingen i folketallet.
Her er der to afgørende faktorer.
Den mest umiddelbare er de 30.000 ukrainske fordrevne, som er indregnet i prognosen. Hvis de rejser i november, så vil det påvirke folketallet i alle kommuner negativt. Modsat kan en eskalering af krigen i Ukraine i den vestlige del af landet udløse nye flygtningestrømme, men de nye borgere skal være ankommet og CPR-registeret inden nytårsaften.
Den anden risiko er størst for de store vækstkommuner. En økonomisk krise kan betyde, at tilstrømningen af nye borgere bliver lavere end ventet.
Derudover er der en række mindre risici ved selvbudgettering, fordi kommunens udgiftsbehov genberegnes, men det spiller ifølge Kasper Lund Nødgaard, udligningsekspert fra Dataproces, sjældent en afgørende rolle.
NB-Økonomi har bedt Dataproces om at beregne følsomheden overfor ændringer i udskrivningsgrundlaget og befolkningstallet, som er de to vigtigste faktorer.
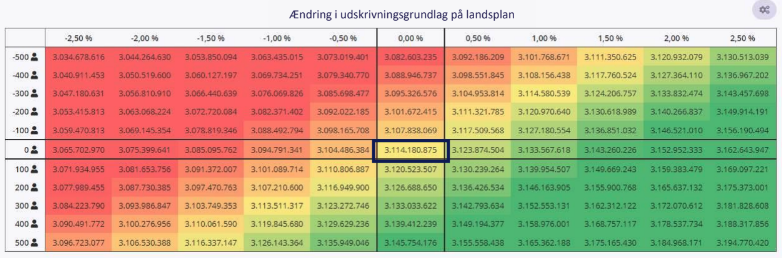
Hvis man ser på en yderkommune, så viser eksemplet, at både udskrivningsgrundlaget på landsplan og folketallet skal udvikle sig meget dårligere end forventet, for at gøre selvbudgettering til en dårlig forretning, hvis 2021 tallene slår igennem på udskrivningsgrundlaget i 2023.
I eksemplet vil kommunen have samlede indtægter på 3,114 mia. kroner, og herefter kan man se, hvordan en ændring i udskrivningsgrundlaget på landsplan i forhold til statsgarantien (vandret akse) og folketallet (lodret akse) vil påvirke de samlede indtægter fra skat, tilskud og udligning) sammenlignet med statsgarantien, som er den i boksen i midten.
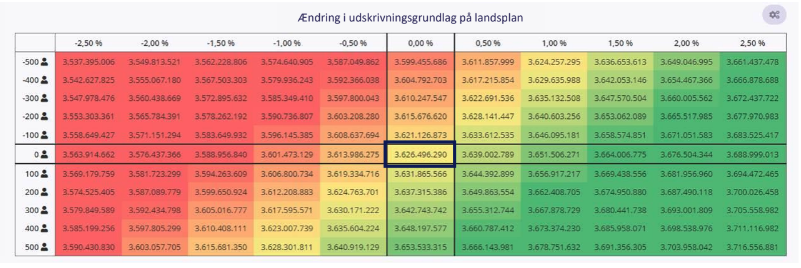
Risikoprofilen er lidt mere attraktiv for en en højindkomstkommune, men grundlæggende er billedet det samme.
Når kommunerne i slutningen af august kender det nye skøn for udviklingen i udskrivningsgrundlaget, så skal alle kommuner vurdere, om den mulige gevinst står mål med risiciene.
Inden en kommune vælger at kompensere for planlagte besparelser ved at selvbudgettere, så skal man dog huske, at den endelige opgørelse af gevinst eller tab først afregnes tre år efter budgetåret, og en eventuel gevinst alene kommer i 2023.
For i 2024 vil en eventuel fejlvurdering af udskrivningsgrundlaget i 2023 blive korrigeret.
Sidst opdateret: 17/08/2022 - 13:57


Leder af Ældretilsyn Nord
Hjørring Kommune
Frist: 25/10/2026

Arbejdsmarkedschef
Rødovre Kommune
Frist: 26/10/2026

Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026

NYT
Økonomichef
Vesthimmerlands Kommune
Frist: 12/11/2026

NYT
Teamleder til Familie- og Ungdomscentret
Fredericia Kommune
Frist: 18/11/2026

Facility Managementchef
UC SYD
Frist: 22/11/2026

NYT
Teamleder til fagligt stærkt ungeteam
Holbæk Kommune
Frist: 11/11/2026

NYT
Myndighedsrådgiver med koordinatorfunktion til Voksenspecialenheden
Kalundborg Kommune
Frist: 11/11/2026

NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

Direktør
Fredensborg Forsyning
Frist: 08/11/2026

Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026

Personalechef
Rødovre Kommune
Frist: 01/11/2026
Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026

Direktør (på deltid)
AFLD
Frist: 08/11/2026

NYT
Jurist til det specialiserede område - Socialtilsyn Hovedstaden
Frederiksberg Kommune
Frist: 02/11/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

Affaldschef
Esbjerg Kommune
Frist: 01/11/2026

NYT
Datakonsulent til ledelsesinformation og datastyring
Faxe Kommune
Frist: 10/11/2026

Leder af Familiehuset
Hillerød Kommune
Frist: 08/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026