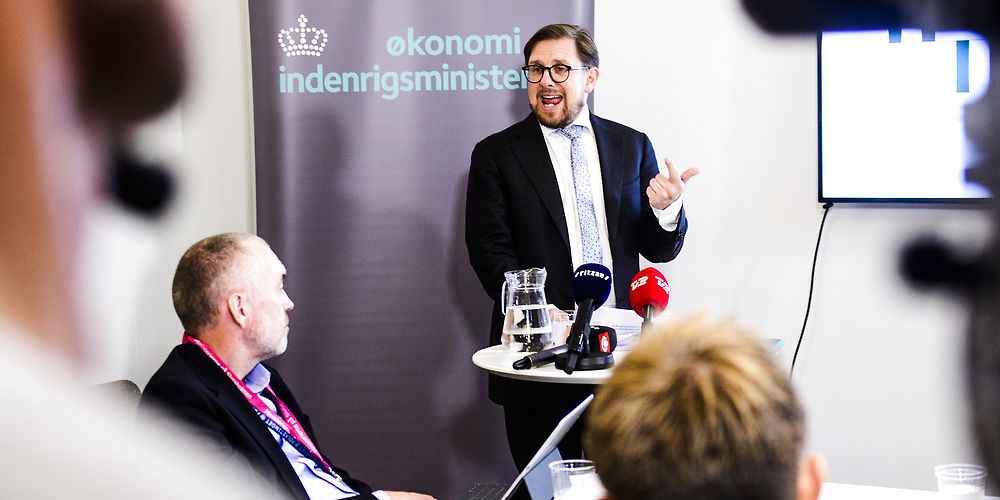
Økonomi- og indenrigsminister Simon Emil Ammitzbøll-Bille (LA) vil reagere skarpt, hvis kommunerne sætter skatten op. ( - Foto: Jonas Olufson/Ritzau Scanpix)
Skatteforhøjelser står til at koste gennemsnitskommune fire millioner
Alle danske kommuner bliver straffet med cirka 63 kroner pr. indbygger, fordi ni kommuner hæver skatten i 2019 og kun tre sænker den. Det er andet år i træk, at alle kommuner straffes.
Udgivet: 13/09/2018
Af Arne Ullum, [email protected]
Alt tegner til, at de samtlige danske kommuner bliver ramt af en sanktion fra Økonomi- og Indenrigsministeriet på i alt næsten 360 millioner, kroner fordi ni kommuner hæver skatten i 2019.
Økonomi- og indenrigsminister Simon Emil Ammitzbøll-Bille har allerede klart meddelt kommunerne, at der ikke er nogen pardon. Han vil opkræve hver en krone af sanktionen
Straffen, som svarer til cirka 63 kroner pr. borger, vil blive indfaset over de kommende fire år, så kommunerne kun skal af med 25 procent svarende til cirka 15-16 kroner pr. borger i 2019. Årsagen er, at resten af sanktionen bliver fordelt forholdsmæssigt mellem de kommuner, som har sat skatten op.
Læs også:Minister varsler skarpe reaktioner, hvis kommuner bryder aftaler om skat og anlægMen ifølge reglerne ændres procentdelen mellem den del af sanktionen, som skal bæres af alle kommuner, og den del som skal bæres af de kommuner, som har hævet skatten og dermed udløst sanktionen. I 2019 og 2020 skal alle kommuner kun betale 25 procent, i 2021 skal de betale 50 procent, i 2022 er det 75 procent og fra 2023 rammer hele sanktionen alle kommuner.
Det er andet år i træk, at kommunerne bliver ramt af en sanktion på skatteområdet, og fortsætter den udvikling vil det samlede tab for alle kommuner blive mærkbart.
Læs også:Fire kommuner vil hæve skatten med 200 mio. kr.Kommuner tør ikke sætte skatten ned på grund usikkerhed om udligning
Sanktionssystemet er indført, for at kommunerne skal lægge et pres på hinanden for at reducere skattestigninger. Det vil borgmestrene fra de ni kommuner formentligt også komme til at opleve, når de her til formiddag mødes med de øvrige borgmestre i KL-Huset.
Kommunerne kan også slippe for sanktioner, hvis andre kommuner sætter skatten ned. Men i 2019 er der foreløbigt meldt skattestigninger ind for netto 403,5 millioner og skattenedsættelser for 44,6 millioner kroner.
Selv om kommunekasserne bugner med rekordstor likviditet, så er mange kommuner ifølge en deltager i mødet forsigtige med at sætte skatten ned, fordi de ikke kender deres fremtidige indtægter.
Det anses for givet, at politikerne efter næste valg vil genoptage de forhandlinger om en reform af den kommunale udligning, som led skibbrud i foråret. Samtidig spiller det ind, at 27 primært af de mest velhavende kommuner har fået en særlig kompensation for ændret udligning vedrørende udlændinge på 1,1 milliard kroner. Men de penge forsvinder i 2021, og dermed skal de kommuner forberede sig på at finde de penge et andet sted.
_____________________________________________________________________
Fakta: Sådan virker sanktionen på skatteområdet
3.1 Sanktionsbestemmelsen
Skattesanktionen og en modregning i bloktilskuddet er betinget af et samlet brud på en skatteaftale. Der foretages således ikke modregning i bloktilskuddet, så længe kommunerne under ét overholder aftalen. Skattesanktionen omfatter de skatter, hvor kommunalbestyrelsen selv fastsætter skatteudskrivningen, det vil sige indkomstskat, grundskyld og dækningsafgift af erhvervsejendomme. Bevægelser i disse skattearter opgøres samlet under ét.
Sanktionsbestemmelsen er således udformet, således at der inden for rammerne af loven er mulighed for, at nogle kommuner hæver skatten, hvis bare andre kommuner, sænker skatten tilsvarende. Dette giver mulighed for, at kommunerne kan foretage strukturelle tilpasninger af de kommunale skatter uden at skatteaftalen brydes, og uden at der dermed udløses en sank- tion. Dette indebærer, at det ikke kun er de kommuner, der hæver skatten, som har ansvaret for et aftalebrud, da ansvaret indirekte også ligger hos de kommuner, der økonomisk set har mulighed for at sænke skatten, men undlader at gøre det. Det er et fælles kommunalt ansvar dels at sikre, at den samlede kommunale skat ikke stiger og dels at sikre, at der indenfor en uændret skatteramme fortsat er mulighed for, at enkeltkommuner kan tilpasse skatteudskrivningen.
3.1.1 Individuel modregning
Såfremt der konstateres en samlet forhøjelse af den kommunale skatteudskrivning, vil der ske en nedsættelse af bloktilskuddet til de kommuner, der har forhøjet skatteudskrivningen.
I budgetåret vil den samlede nedsættelse af bloktilskuddet for de kommuner, der har forhøjet skatteudskrivningen, i alt udgøre 75 procent af den samlede kommunale skatteforhøjelse for kommunerne under ét.
Det skal i den forbindelse bemærkes, at den samlede kommunale skatteforhøjelse for kommunerne under ét opgøres som den samlede virkning af de kommunale skatteændringer, det vil sige både forhøjelser og nedsættelser. Den samlede tilskudsnedsættelse for de kommuner, der har forhøjet skatteudskrivningen, fordeles på de enkelte kommuner i forhold til deres andel af den samlede skatteforhøjelse. Eventuelle skattenedsættelser i året vil således være med til at reducere tilskudsnedsættelsen for de kommuner, der har forhøjet skatten.
Lovændringen i 2010 indebærer, at den periode, hvor der foretages individuel modregning i bloktilskuddet for kommuner, der har forhøjet skatten blev forlænget fra to til fire år. Det vil sige at efter gældende regler, vil der i de følgende 3 år efter budgetåret foretages en nedsættelse af bloktilskuddet for de kommuner, der har forhøjet skatteudskrivningen.
Den individuelle modregning udgør i budgetåret 75 procent, i det første og det andet år efter budgetåret 50 procent og i det tredje år efter budgetåret 25 procent af det samlede provenu af skattestigningen.
Hvis en kommune, der er blevet ramt af en skattesanktion, igen vælger at nedsætte skatten i året efter budgetåret, vil bloktilskudsreduktionen til denne kommune ligeledes blive nedsat. Hvis skattenedsættelsen har mindst samme størrelse som den skatteforhøjelse, der blev gennemført det foregående år, vil der ikke blive foretaget nedsættelse af bloktilskuddet for kommunen for dette år. Hvis skattenedsættelsen er mindre end den forhøjelse, der blev gennemført det foregående år, vil bloktilskudsnedsættelsen blive reduceret forholdsmæssigt.
3.1.2 Kollektiv modregning
Den resterende del af skatteforhøjelsen, der ikke er blevet inddraget via individuel modregning, vil blive inddraget fra alle kommuner gennem en generel nedsættelse af statstilskuddet til kommunerne. Med lovændringen i 2010 er den kollektive andel af modregningen blevet reduceret. Fra og med det femte år med skatteforhøjelsen modregnes hele nedsættelsen i det generelle bloktilskud.
Kilde: Evaluering af lov om bloktilskudsnedsættelse ved kommunale skattestigninger, Januar 2014
Sidst opdateret: 29/01/2022 - 04:18
Temaer: Kommuneøkonomi


NYT
Økonomikonsulent til Center for Indsatser til Børn og Unge (CIBU)
Odense Kommune
Frist: 06/11/2026

NYT
Teamleder til Familie- og Ungdomscentret
Fredericia Kommune
Frist: 18/11/2026

NYT
Jurist til det specialiserede område - Socialtilsyn Hovedstaden
Frederiksberg Kommune
Frist: 02/11/2026

Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026

NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

Leder af Familiehuset
Hillerød Kommune
Frist: 08/11/2026

NYT
Teamleder til fagligt stærkt ungeteam
Holbæk Kommune
Frist: 11/11/2026

NYT
Myndighedsrådgiver med koordinatorfunktion til Voksenspecialenheden
Kalundborg Kommune
Frist: 11/11/2026

Direktør (på deltid)
AFLD
Frist: 08/11/2026

Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026

Leder af Ældretilsyn Nord
Hjørring Kommune
Frist: 25/10/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

Afdelingsleder af Byrådssekretariatet
Odsherred Kommune
Frist: 08/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026

NYT
Økonomichef
Vesthimmerlands Kommune
Frist: 12/11/2026

Facility Managementchef
UC SYD
Frist: 22/11/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

Personalechef
Rødovre Kommune
Frist: 01/11/2026

Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026

Leder af UngJammerbugt
Jammerbugt Kommune
Frist: 18/11/2026

NYT
Datakonsulent til ledelsesinformation og datastyring
Faxe Kommune
Frist: 10/11/2026