Udligning af kommunernes skatteindtægter er en vigtig grundforudsætning for, at der ikke bliver alt for stor forskel på, om man bor i Gentofte Kommune eller Langeland Kommune. Derfor regner Social- og Indenrigsministeriet hvert år på kommunernes udligning af skatteindtægter. - Foto: Caroline Ryberg Albæk
Forstå på fem minutter: Sådan udregnes kommunernes udligningsgrad af skatteindtægter
For at alle kommuner har nogenlunde samme forudsætninger for at drive kommunen, udligner man kommunernes skatteindtægter. Forstå her, hvordan den udregning foregår, og hvordan nogen kommuner kan ende på en udligning over 100 procent.
Udgivet: 04/12/2020
Der er stor forskel på, hvor høje gennemsnitsindkomster, der er i landets kommuner. Derfor er der også stor forskel på, hvor mange penge kommunerne kan inddrive i skat fra borgerne.
For at undgå, at der enten ville være ekstremt stor forskel på skatteprocenterne i landets kommuner, eller at nogle kommuner ville have mange flere penge at drive kommunen for end andre, udligner man kommunernes indkomster. Med andre ord skal kommunerne med høje indkomster sende penge til kommunerne med lave indkomster.
Her gennemgår NB-Økonomi, hvordan den mekanisme er skruet sammen:
Generel udligning af beskatningsgrundlaget
Størstedelen af udligningen sker gennem den generelle udligning af beskatningsgrundlaget. Her ser man på kommunernes gennemsnitlige beskatningsgrundlag per indbygger og sammenligner det med hele landets gennemsnitlige beskatningsgrundlag per indbygger.
For hele landet ligger det gennemsnitlige beskatningsgrundlag på 198.380 kroner pr. indbygger. Det er det beløb, som den gennemsnitlige dansker skal betale kommuneskat af på indkomst og grundskyld af grundværdier. (Rent teknisk er grundværdierne omregnet til skattegrundlag for indkomstskat).
Herefter beregner man, hvilken skatteindtægt den enkelte kommune ville have, hvis den havde en gennemsnitlig udskrivningsprocent og grundskyldspromille. Ved beregningen af udligningen for 2021 brugte man den gennemsnitlige skatteprocent på 24,95 procent fra 2020.
Ligger en kommunes gennemsnitlige beskatningsgrundlag per indbygger over 198.380 skal man betale 75 procent i udligning af den mulige ekstra skatteindtægt, der ligger over gennemsnittet. Hvis en kommunes beskatningsgrundlag per indbygger derimod ligger under 198.380, modtager kommunen 75 procent af den manglende skatteindtægt ved en gennemsnitlig skatteprocent.
Det betyder eksempelvis, at en kommune med et gennemsnitligt beskatningsgrundlag på 208.380 kroner skal betale 75 procent af de ekstra 2.495 kroner, som kommunen kunne få i ekstra skatteindtægt pr. borger af de 10.000 kroner, som beskatningsgrundlaget ligger over landsgennemsnittet. Det svarer til, at kommunen skal betale udligning på 1.871,25 kroner pr. borger.
Modsat vil en kommune med et beskatningsgrundlag under landsgennemsnittet få udbetalt udligning, som dækker 75 procent af den mistede skatteindtægt ved en gennemsnitlig skatteprocent.
Denne mekanisme betyder, at kommunernes udligning af beskatningsgrundlaget ikke påvirkes af kommunernes skatteprocent.
Udligning af højt og lavt beskatningsgrundlag
Udover den generelle udligning, er der en særlig høj udligningsgrad for kommuner med meget høje og meget lave indkomster. Hvis en kommune har et gennemsnitligt beskatningsgrundlag, der er mere end 125 procent af gennemsnittet, skal kommunen betale 93 procent i udligning på den del af den teoretiske skatteindtægt, der ligger over 125 procent.
Dermed betaler man 75 procent af beløbet fra 100 til 125 procent, og 93 procent af den mulige skatteindtægt fra den del af beskatningsgrundlaget, som ligger over 125 procent. Det svarer til, at en kommunen kun må beholde syv procent af en teoretiske skatteindtægt fra beskatningsgrundlag over 247.579 kroner pr. indbygger.
I den modsatte ende ligger en lignende mekanisme. På den del af det gennemsnitlige beskatningsgrundlag, der ligger under 90 procent, modtager kommunerne 95 procent i udligning af den mistede skatteindtægt. Dermed får kommunerne 75 procent udligning ned til 90 procent, og 95 procent udligning på den del af beløbet, der ligger under 90 procent.
Regneeksempel for en kommune med gennemsnitligt beskatningsgrundlag på 300.000 kr.:
En kommune med et beskatningsgrundlag på 300.000 kroner per indbygger skal altså betale 21.352 kroner til udligning af beskatningsgrundlaget. Dermed har kommunen en skatteindtægt ved et gennemsnitligt skattegrundlag på 53.498 kroner per indbygger, når udligningen er betalt. Uden udligning ville kommunen have haft en indkomst på 74.850 kroner per indbygger.
Eller udtrykt matatisk: ((247.975-198380)*75 procent * 24,95 procent )+ ((300.000-247.975)*93 procent * 24,95 procent = 21.352 kroner pr. indbygger.
Overudligning
Hvis en kommune har en skatteprocent under landsgennemsnittet, så kan udligningen overstige den faktiske skatteindtægt, og dermed vil kommunen opleve et tab, hvis kommunens borgere tjener mere.
Derfor er der indført en såkaldt overudligningsbeskyttelse, som betyder at kommunen får et tilskud, som sikrer at den altid får lov til at beholde syv procent af skatteindtægten fra stigende indkomster.
Det betyder samtidigt, at ingen kommune kan komme over en udligningsgrad på 93 procent af hver ekstra tjente krone i skatteprovenue, hvis den har et gennemsnitligt beskatningsgrundlag.
Varig kompensation til skattenedsættelser
Udover den generelle udligning af skatterne, aftalte man med udligningsreformen i 2020, at kommuner med en udskrivningsprocent over 26,3 skulle få et varigt tilskud til at sætte skatten ned til 26,3 procent. Kompensationen udgør varigt hele det tabte skatteprovenue i 2021.
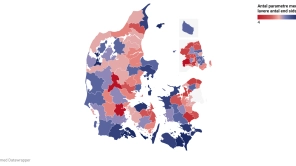
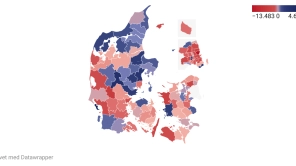
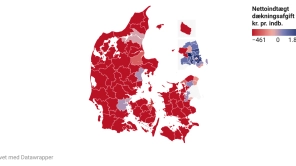
Tæller man det med i udligning af skatten, betyder det, at nogle kommuner kan få meget høje udligningsprocenter. Det mest ekstreme eksempel er Odsherred Kommune. De har i 2021 en voldsomt høj udligningsprocent på 821,2 procent, fordi de næsten ligger på det gennemsnitlige udskrivningsgrundlag, men får 16,1 mio. kr. årligt i varig skatterabat til nedsættelse til 26,3.
Det udgør sammen med den normale udligning 821,2 procent af de 2,3 millioner, som kommunen har i skatteindtægt under gennemsnittet.
Samme mekanisme sker for Langeland Kommune, der i 2021 har en udligningsgrad på 114 procent af den del af skatteindtægterne, de ligger under gennemsnittet.
Sidst opdateret: 29/01/2022 - 04:34
Temaer: Kommuneøkonomi, Udligning


NYT
Teamleder til fagligt stærkt ungeteam
Holbæk Kommune
Frist: 11/11/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

Leder af Familiehuset
Hillerød Kommune
Frist: 08/11/2026

Leder af Ældretilsyn Nord
Hjørring Kommune
Frist: 25/10/2026

Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026

Direktør
Fredensborg Forsyning
Frist: 08/11/2026

NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

NYT
Datakonsulent til ledelsesinformation og datastyring
Faxe Kommune
Frist: 10/11/2026

Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026

Direktør (på deltid)
AFLD
Frist: 08/11/2026

Personalechef
Rødovre Kommune
Frist: 01/11/2026

Facility Managementchef
UC SYD
Frist: 22/11/2026

Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026

NYT
Myndighedsrådgiver med koordinatorfunktion til Voksenspecialenheden
Kalundborg Kommune
Frist: 11/11/2026

Leder af UngJammerbugt
Jammerbugt Kommune
Frist: 18/11/2026

Affaldschef
Esbjerg Kommune
Frist: 01/11/2026

Afdelingsleder af Byrådssekretariatet
Odsherred Kommune
Frist: 08/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026

Arbejdsmarkedschef
Rødovre Kommune
Frist: 26/10/2026
NYT
Teamleder til Familie- og Ungdomscentret
Fredericia Kommune
Frist: 18/11/2026