Ny kommune indtager selskabskatte-tronen: 83 kommuner taber
I 2027 bliver der endnu længere mellem top og bund i selskabsskatte-ordningen. Se tal for din kommune her.
Udgivet: 16/06/2026
Lige knap 200 mio. kroner ekstra i forhold til i år.
Det er, hvad politikerne i Gladsaxe Kommune kan se frem til i 2027. Novo-kommunens selskabsskatteindtægter stiger nemlig fra lidt over 500 mio. kroner i 2026 til knap 700 mio. kroner næste år. Det er efter udligning og medregnet den samlede modregning via balancetilskuddet.
Med den store indtægt overtager Gladsaxe samtidig førstepladsen fra Billund som den kommune, der får mest ud af selskabsskatten. Den jyske LEGO-kommune står til 9.784 kroner pr. indbygger næste år, mens Gladsaxe lander på 9.866 kroner pr. indbygger.
Det viser tal for fordelingen af selskabsskatteindtægterne for 2027, som NB-Økonomi har set. Tallene bliver officielt først frigivet i forbindelse med MTU'en, der kan derfor godt ske enkelte ændringer frem mod 1. juli.
Den anden side af ordningen er, at 83 kommuner i 2027 ender med et nettotab.
Forklaringen er, at kommunerne får 14,24 procent af de samlede selskabsskatter, men at beløbet samtidig modregnes. Når indtægterne stiger, stiger modregningen også. Falder de samlede indtægter, bliver kommunerne tilsvarende kompenseret under ét.
Du kan læse mere om mekanikken i ordningen i artiklen her.
Tre kommuner helt i front
Det er ikke usædvanligt, at kun 15-20 kommuner vinder på selskabsskatten. I 2027 er feltet af de helt store vindere dog særligt smalt.
Gladsaxe, Billund og Ballerup ligger suverænt i front. Alle tre kommuner står til en gevinst på mellem 6.000 og næsten 10.000 kroner pr. indbygger.
Herefter er der et spring ned til Kalundborg, der ligger lige under 4.500 kroner pr. indbygger, og Hillerød med omkring 3.300 kroner.
"Jeg er meget taknemmelig over, at vores erhvervsliv kan levere et så flot resultat som de nye selskabsskattetal viser, der giver os en udvidet mulighed for at levere velfærd på et højt niveau til vores borgere," siger borgmester i Hillerød Kommune, Christoffer Lorentzen (K) om indtægterne næste år.
Efter Hillerød falder gevinsten markant.
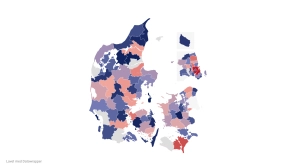
De resterende vinderkommuner ligger mellem 0 og 1.000 kroner pr. indbygger. De øvrige 83 kommuner står tilbage med et nettotab på op til omkring 1.100 kroner pr. indbygger. Spændet mellem de største tabere og de største vindere er dermed oppe på cirka 11.000 kroner pr. indbygger.
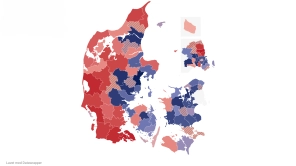
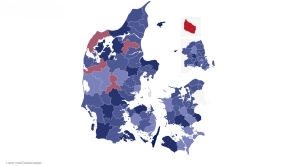
På kortet herunder ses den isolerede effekt af selskabsskatteindtægterne i 2027.
(Artiklen fortsætter under kortet)
Den samlede udvikling har stor betydning
Det er iøjnefaldende, at nogle få kommuner har haft så store stigninger i selskabsskatteindtægterne, samtidig med at provenuet på landsplan stort set ikke ændrer sig fra 2026 til 2027.
I de senere år er gevinsterne for vinderkommunerne vokset markant. Det har samtidig løftet det samlede selskabsskatteprovenu og dermed også den modregning, som fordeles på alle kommuner. Det har især kunnet mærkes i de 80-85 kommuner, der historisk set taber på selskabsskatten.
Fra 2026 til 2027 ligger det samlede provenu derimod næsten stille. Derfor gør modregningen det samme. Når nogle kommuner alligevel får store stigninger, betyder det, at andre kommuner må se frem til væsentligt lavere indtægter næste år.
Det gælder særligt København, som historisk set har været blandt vinderne på selskabsskatten. Her falder provenuet med lidt over en halv milliard kroner. For København svarer det dog til omkring 440 kroner pr. indbygger, hvilket næppe i sig selv får nogen i Borgerrepræsentationen til at ryste på hånden.
I Gentofte og Høje-Taastrup er derimod faldet mere markant. Her må kommunerne også vinke farvel til trecifrede millionbeløb, men her svarende til henholdsvis omkring 2.000 kroner og 1.500 kroner pr. indbygger i forhold til 2026.
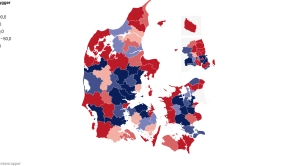
På kortet herunder ses udviklingen i kommunernes selskabsskatteindtægter efter modregning.
Sådan har vi gjort
Effekt efter balancemodregning:
Beregningen viser den kommunale nettoeffekt af selskabs- og fondsskat efter udligning og fælles modregning. Den er gennemført for tilskudsårene 2026 og 2027, hvilket svarer til indtjeningsårene 2023 og 2024.
Udgangspunktet er kommunens endelige provenu fra selskabs- og fondsskat. For Gladsaxe og Ballerup fratrækkes de særlige nedslag på henholdsvis 32,152 mio. kr. og 43,850 mio. kr. ved opgørelsen af det provenu, der indgår i udligningen:
Provenu til udligning = selskabsskatteprovenu − nedslag
Herefter beregnes provenuet pr. indbygger, og kommunerne udlignes med 50 pct. i forhold til det landsgennemsnitlige provenu pr. indbygger. Kommuner over landsgennemsnittet afgiver et beløb, mens kommuner under gennemsnittet modtager et beløb:
Udligning pr. indbygger = 50 pct. × (landsgennemsnitligt provenu pr. indbygger − kommunens provenu pr. indbygger)
Det samlede udligningsbeløb findes ved at gange beløbet pr. indbygger med kommunens folketal.
For at finde effekten indregnes den fælles modregning. Her anvendes det samlede selskabsskatteprovenu før nedslag, som fordeles på alle kommuner efter folketal:
Modregning = samlet provenu før nedslag pr. indbygger × kommunens folketal
I den endelige effektberegning lægges nedslaget for Gladsaxe og Ballerup tilbage igen. Nedslaget reducerer dermed kun grundlaget for udligningen, men ikke kommunens endelige provenu i effektopgørelsen:
Nettoeffekt = provenu til udligning + udligningsbeløb − modregning + nedslag
For kommuner uden nedslag svarer dette til:
Nettoeffekt = selskabsskatteprovenu + udligningsbeløb − modregning
En positiv nettoeffekt betyder, at kommunen samlet set har en gevinst efter udligning og modregning. En negativ nettoeffekt betyder, at kommunen samlet set afgiver mere, end den modtager. På landsplan summerer nettoeffekten til nul bortset fra mindre afrundingsforskelle.
Rettelse torsdag 18. juni klokken 9.20: Det fremgik ved en fejl, at kommunernes andel af selskabsskatten er 14,26 procent, den korrekte andel er 14,24 procent. Alle beregninger var baseret på den korrekte procent, og der var derfor alene tale om en tekstfejl.
Sidst opdateret: 18/06/2026 - 09:22


Leder af UngJammerbugt
Jammerbugt Kommune
Frist: 18/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026

NYT
Teamleder til fagligt stærkt ungeteam
Holbæk Kommune
Frist: 11/11/2026

NYT
Myndighedsrådgiver med koordinatorfunktion til Voksenspecialenheden
Kalundborg Kommune
Frist: 11/11/2026

NYT
Økonomikonsulent til Center for Indsatser til Børn og Unge (CIBU)
Odense Kommune
Frist: 06/11/2026

Direktør
Fredensborg Forsyning
Frist: 08/11/2026

Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026

NYT
Souschef til Ældre og Sundhed
Billund Kommune
Frist: 17/11/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

Affaldschef
Esbjerg Kommune
Frist: 01/11/2026

Personalechef
Rødovre Kommune
Frist: 01/11/2026

Arbejdsmarkedschef
Rødovre Kommune
Frist: 26/10/2026
Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026

Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026

Leder af Ældretilsyn Nord
Hjørring Kommune
Frist: 25/10/2026

NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

Direktør (på deltid)
AFLD
Frist: 08/11/2026

NYT
Teamleder til Familie- og Ungdomscentret
Fredericia Kommune
Frist: 18/11/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

NYT
Økonomichef
Vesthimmerlands Kommune
Frist: 12/11/2026

NYT
Datakonsulent til ledelsesinformation og datastyring
Faxe Kommune
Frist: 10/11/2026