- Foto: Liselotte Sabroe/Ritzau Scanpix)
KL-top vil ikke prioritere selskabsskatteændringer i økonomiforhandlinger
Selskabsskatteordningen er ikke noget, der står øverst på huskesedlen hos KL i de igangværende forhandlinger om kommunernes økonomi for 2027
Udgivet: 11/06/2026
((Præscisering 11/6 kl 11.33 : Den kommunale andel af de samlede selskabskatteindtægter er 14,24 procent - og så er der tilføjet et afsnit 3 om efterregulering af kommunernes provenu))
Selskabsskatten var ikke at finde blandt KL's hovedkrav, da årets økonomiforhandlinger blev skudt i gang. En forventet voldsom udvikling i selskabsskatteindtægterne i 2024 er udeblevet, hvilket får KL til at nedtone emnet, men det er alligevel med i regeringsgrundlaget.
Selskabsskatterne for kommunerne beregnes med tre års forsinkelse, så det er indtægterne fra 2024, der afgør kommunernes indtægter i 2027.
Det var i Økonomisk Redegørelse for december 2025 forventet, at der ville være 122 mia. kr. i selskabsskatteindtægter i 2024, men det endte med 113 mia. kr. Det er stadig en stigning fra 2023 på godt 10 mia. kr., i løbende priser, men altså ikke så stor en stigning som forventet. Den kommunale andel af selskabsskatten er 14,24 procent.
Det reelle provenu som kommunerne modtager med tre års forsinkelser er udsat for en række efterreguleringer, og opdaterede skøn i april viser, at der er en ret markant efterregulering af selskabsskatteindtægterne for 2023, som betyder at provenuet for for 2027 angiveligt bliver 15,7 mia. kr. I 2026 var kommunernes del 15,5 mia. kr.
Det betyder, at det tab kommuner får ikke bliver meget større i 2027 end det var i 2026. Til gengæld vil den gevinst en række kommuner forventer blive mindre end forventet.
Da KL og regeringen mødtes i går tidlig aften til pressemøde forud for det indledende sættemøde, var selskabsskat fraværende i KL's udmeldinger. På et spørgsmål fra NB-Økonomi om, hvorvidt KL bevidst har valgt at sylte selskabsskatten, afviste KL-toppen:
"Vi har ikke tænkt os at sylte noget. Der stod jo i aftalen (ØA26 - red.), at vi skulle have en drøftelse med regeringen om, hvordan vi kunne arbejde med det fremadrettet i 2027 i foråret 2026, og der har ikke været nogen regering at kunne mødes med hverken politisk eller på embedsmandsniveau," sagde næstformand i KL Martin Damm til NB-Økonomi.
Samtidig understregede Martin Damm, at det akutte behov for et indgreb er dalet, fordi de økonomiske udsigter har ændret sig:
"Dengang vi skrev det ind, der sad vi alle sammen og så ind i en økonomisk redegørelse, hvor der skulle komme et stort hop i opadgående retning for selskabsskatterne i 2024. Det er der ikke kommet," sagde han.
Løfter i både ØA26 og regeringsgrundlag
KL's manglende hastværk står i kontrast til den tidligere økonomiaftale (ØA26):
"Parterne kan dertil konstatere, at kommunernes indtægter fra selskabsskat vil stige frem mod 2027, og at merindtægterne forventeligt vil være skævt fordelte imellem kommunerne. Parterne er på den baggrund enige om, at der er behov for i fællesskab at se på betydningen af de stigende indtægter fra selskabsskat kommunerne imellem. Regeringen og KL er enige om, at arbejdet gennemføres med henblik på at finde mulige løsningsmodeller primo 2026, som skal have virkning fra 2027."
Den nye regering er opmærksom på udfordringen. I regeringsgrundlaget står der eksplicit, at regeringen vil:
"Se på mulige løsningsmodeller i forhold til den fremtidige fordeling af selskabsskat imellem kommunerne, som aftalt i økonomiaftalen for 2026."
I Assens Kommune, der traditionelt ikke bliver særligt begunstiget af selskabsskatteindtægter, mener borgmester Søren Steen Andersen (V) ikke, at den nye lavere end forventede stigningstakt i selskabsskattebetalingerne må få regeringen og KL til at tøve med at gennemføre den planlagte midlertidige ændring i 2027:
"Man skal bare kigge nogle år tilbage og se, hvor meget skævhederne er steget, så det betyder ikke meget, at skævhederne vokser lidt mindre end forventet. Det her skal bare laves om, for det er stadig ganske få kommuner, der tjener på ordningen," sagde Søren Steen Andersen til NB-Økonomi tilbage i februar måned.
Når KL alligevel tøver, afhænger det af, hvordan man anskuer problemet. Mener man, at problemet snævert handler om, at indtægterne ville stige exceptionelt meget i 2024, så er behovet for et indgreb nu blevet mindre. Mener man derimod, at ordningen helt generelt er fejlkonstrueret, vil man argumentere for et indgreb uanset prognoserne.
To fronter i selskabsskattespørgsmålet
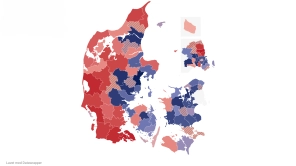
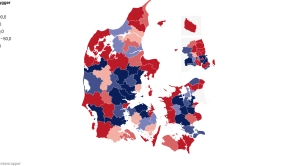
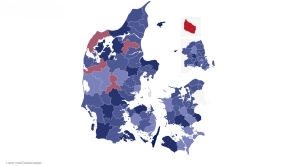
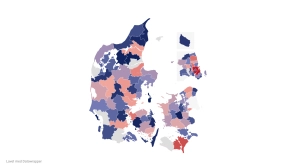
Ude i det kommunale landskab er der netop to grundlæggende forskellige opfattelser af problemet, som deler kommunerne i to ikke lige store grupper: En lille eksklusiv gruppe på 15-20 kommuner, der vinder på ordningen, over for det store flertal af kommuner, som samlet set taber penge.
Flere borgmestre fra vinderkommunerne har ganske vist erkendt, at ordningen er ved at blive for skæv. Denne gruppe har tidligere foreslået at indføre en form for fastfrysning eller en øvre grænse for indtægterne. Med en sådan model vil man sætte en prop i systemet og stoppe den "mer-skævhed", der er opstået på ryggen af de seneste gode år for dansk økonomi.
Det forslag er imidlertid langt fra nok for den anden gruppe. Taberkommunerne mener ikke, at man kan nøjes med at lappe på "mer-skævheden". De kræver, at der bliver gjort op med selve "grundskævheden" i det nuværende system – eventuelt ved at indføre en markant højere udligningsgrad end de 50 procent, som selskabsskatteindtægterne er underlagt i dag.
Grøn strøm undtagelse
Mens der er stilstand omkring omfordeling af selskabsskatten, kan der dog være bevægelse på et mere specifikt område. I regeringsgrundlaget er der nemlig åbnet en dør på klem for en særregel for den grønne omstilling. Her fremgår det, at regeringen vil: "Undersøge, om selskabsskatten fra de virksomheder, der producerer grøn strøm, i større omfang kan tilfalde de kommuner, hvor anlægget er placeret."
Dette initiativ skal fungere som en økonomisk gulerod til at bidrage til yderligere opsætning af vedvarende energi på land.
Fakta: Sådan fungerer den kommunale selskabsskat
• Kommunerne modtager samlet 14,24 pct. af selskabsskatten fra virksomhederne. (Forventes nedsat af ny regering)
• En kommune er kun berettiget til en andel af selskabsskatten, hvis virksomheden har aktivitet i kommunen i form af eksempelvis kontorer eller anden fast tilstedeværelse.
• Hvis en virksomhed har aktiviteter i flere kommuner, fordeles selskabsskatten mellem kommunerne efter lønsummen på virksomhedens arbejdssteder i de enkelte kommuner.
• Når selskabsskatteindtægterne stiger på landsplan, reduceres kommunernes bloktilskud tilsvarende gennem balancetilskuddet.
• Alle kommuner mister derfor bloktilskud, når de samlede selskabsskatteindtægter stiger.
• En kommune vinder kun samlet på stigende selskabsskatteindtægter, hvis dens egen vækst i selskabsskat pr. indbygger er højere end landsgennemsnittet.
• Er væksten lavere end landsgennemsnittet, vil kommunen typisk tabe mere på det lavere bloktilskud, end den vinder på selskabsskatten.
• Selskabsskatten indgår også i den kommunale udligning. Kommuner afleverer en del af gevinsten via udligningen, men der er kun 50 pct udligning.
• Derfor er det typisk kun 15-20 kommuner, der samlet set får en økonomisk gevinst, når selskabsskatteindtægterne stiger, mens flertallet af kommunerne taber på ordningen.
Sidst opdateret: 11/06/2026 - 13:27


Leder af UngJammerbugt
Jammerbugt Kommune
Frist: 18/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026

NYT
Teamleder til fagligt stærkt ungeteam
Holbæk Kommune
Frist: 11/11/2026

NYT
Myndighedsrådgiver med koordinatorfunktion til Voksenspecialenheden
Kalundborg Kommune
Frist: 11/11/2026

NYT
Økonomikonsulent til Center for Indsatser til Børn og Unge (CIBU)
Odense Kommune
Frist: 06/11/2026

Direktør
Fredensborg Forsyning
Frist: 08/11/2026

Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026

NYT
Souschef til Ældre og Sundhed
Billund Kommune
Frist: 17/11/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

Affaldschef
Esbjerg Kommune
Frist: 01/11/2026

Personalechef
Rødovre Kommune
Frist: 01/11/2026

Arbejdsmarkedschef
Rødovre Kommune
Frist: 26/10/2026
Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026

Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026

Leder af Ældretilsyn Nord
Hjørring Kommune
Frist: 25/10/2026

NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

Direktør (på deltid)
AFLD
Frist: 08/11/2026

NYT
Teamleder til Familie- og Ungdomscentret
Fredericia Kommune
Frist: 18/11/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

NYT
Økonomichef
Vesthimmerlands Kommune
Frist: 12/11/2026

NYT
Datakonsulent til ledelsesinformation og datastyring
Faxe Kommune
Frist: 10/11/2026