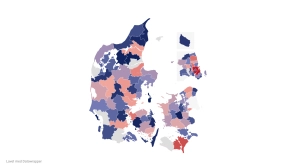
Nye kommunetal afslører markant skifte fra realkredit til banklån - se kort
Nye kommunetal dokumenterer for første gang, hvordan prioritetslån siden 2020 har vundet markedsandele – især i hovedstadsområdet. Udviklingen genåbner striden om, hvem der vinder og taber, hvis realkredittens enhedspriser svækkes.
Udgivet: 11/08/2026
Prioritetslån(banklån) udgør en stadig større del af danskernes boligfinansiering, og udviklingen er særlig markant i en række hovedstadskommuner.
Nye tal fra Finanstilsynet via et svar fra skatte- og vækstminister Jakob Engel-Schmidt til Folketingets Erhvervs- og Digitaliseringsudvalg gør det for første gang muligt at følge udviklingen kommune for kommune over flere år – og giver dermed nyt brændstof til den politiske strid om realkredittens fremtid.
Andelen af prioritetslån i den samlede finansiering med prioritets- og realkreditlån er på landsplan steget fra 5,1 pct. i 2020 til 7,8 pct. i 2025.
Men landstallet dækker over langt kraftigere bevægelser i blandt andet København og en række af hovedstadens velstående kommuner.
På Frederiksberg er andelen mere end fordoblet fra 4,5 til 9,9 pct. I København er den steget fra 4,0 til 8,9 pct., mens Gentofte er gået fra 4,4 til 9,1 pct., Hørsholm fra 4,5 til 9,1 pct. og Rudersdal fra 4,9 til 9,3 pct.
To meget forskellige prismodeller
Det er forskellen på selve prismodellerne, der gør udviklingen politisk interessant.
Finanstilsynet understreger i sit svar, at private realkreditkunder i dag som hovedregel møder enhedspriser. Forskellene i prisen på realkreditlån skyldes dermed først og fremmest selve lånets karakteristika såsom belåningsgrad og lånetype – ikke kundens adresse eller samlede økonomiske attraktivitet.
For prioritetslån er situationen en anden. Her forhandles prisen individuelt, og Finanstilsynet skriver direkte, at både kundens samlede forretningsomfang med banken og kundens 'bonitet' kan indgå i prisfastsættelsen.
Det betyder principielt, at banken kan tilbyde en velhavende boligejer med stor friværdi og flere andre bankforretninger en anden rente end en mindre økonomisk stærk kunde.
Banklånene er ikke populære i udkantsdanmark
Udviklingen vækker bekymring i kommuner uden for de store byområder. For også her stiger andelen af prioritetslån. I en udkantskommune som Brønderslev er man på 5 år gået fra 4,2 til 7,4 pct. og banklånene er ikke noget man har gode erfaringer med ifølge borgmester i Brønderslev Mikael Klitgaard (V). Han peger på, at realkreditten allerede i dag spiller en særlig rolle i områder, hvor boligmarkedet er mindre likvidt.
"Vi kan jo ikke bestemme, hvad bankerne skal gøre, men jeg synes, det er ærgerligt, at man er gået ind på et område, som realkreditten jo klarer fint. Realkreditten har været og er et fantastisk produkt især for os ude på landet, men vi ser jo problemer, hvor man pludselig kun kan låne måske 40 pct. af boligens værdi og så skal supplere med dårligere banklån," siger Mikael Klitgaard.
Han frygter, at en svækkelse af realkreditten vil øge forskellene mellem land og by.
"Hvis realkreditten svækkes yderligere eller helt forsvinder, så er det jo endnu et eksempel på, at vi skaber et A-hold i storbyerne og et B-hold på landet," siger han.
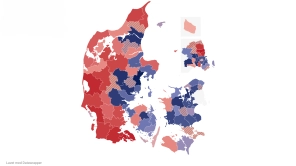
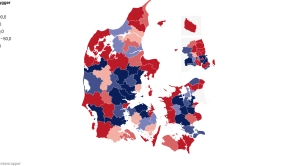
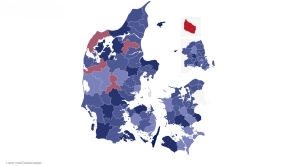
Finanstilsynets kommunetal viser blandt andet denne udvikling fra 2020 til 2025:
Også kommuner som Brøndby, Glostrup, Greve, Rødovre, Solrød, Furesø og Ballerup har haft markante stigninger.
Finanstilsynets egen konklusion er da også, at prioritetslånenes andel er vokset i "langt de fleste kommuner" fra 2020 til 2025.
Der findes fortsat enkelte meget høje andele i dele af Midt- og Vestjylland. Det hænger imidlertid i væsentlig grad sammen med historiske forhold og ændrer ikke på det nye billede af den kraftige vækst, der de seneste år er sket i blandt andet hovedstadsområdet.
For Mikael Klitgaard handler diskussionen derfor ikke kun om forskellige låneprodukter, men også om den grundlæggende konstruktion bag boligfinansieringen.
"Jeg synes, der skal gøres en indsats for at holde fast i realkreditten. Tanken bag realkreditten lægger sig jo op ad andelsbevægelsen, og den indeholder også et vist samfundssind om at hjælpe i lokalsamfundet. Det samfundssind har jeg ikke indtryk af, at bankerne er tynget af på samme måde," siger han.
Det tal, der manglede i debatten
Den historiske udvikling har hidtil været vanskelig at dokumentere. Nationalbanken offentliggjorde tidligere på året en geografisk opgørelse, der viste, at prioritetslån var mere udbredte i og omkring de største byområder samt i Midtjylland. Men opgørelsen gav først og fremmest et øjebliksbillede.
Nykredits koncernchef Michael Rasmussen advarede kraftigt mod, at de bedste kunder i stigende grad bliver flyttet fra realkreditlån til prioritetslån. Hans argument er, at realkreditsystemet bygger på enhedspriser: En kunde betaler som udgangspunkt samme pris for et tilsvarende realkreditlån, uanset om boligen ligger i Hellerup eller Hanstholm.
På et prioritetslån fastsætter banken derimod prisen individuelt ud fra blandt andet kundens økonomi, boligen og det samlede forretningsomfang med banken.
Hvis de økonomisk stærkeste og mindst risikable kunder i de dyreste boligområder gradvist flytter over i bankernes prioritetslån, er frygten fra Nykredit og blandt andre Landdistrikternes Fællesråd, at det på længere sigt kan blive vanskeligere at fastholde realkredittens ensartede priser.
"Risikoen er, at det bliver billigere at låne i de store byer – og dyrere uden for," skrev Michael Rasmussen tidligere på året.
Den potentielle geografiske omfordeling er også blevet analyseret af Kraka Economics. Kraka opstiller et scenarie, hvor det nuværende realkreditsystem i markant grad erstattes af individuelt og geografisk differentierede lånevilkår. Kommunerne inddeles efter den gennemsnitlige bankrente blandt familier med obligationsgæld, som bruges som indikator for kreditværdigheden. Kommunerne med de laveste bankrenter antages i scenariet at få 0,35 procentpoint lavere rente, mens kommunerne med de højeste bankrenter får op til 0,73 procentpoint højere rente. De samlede gevinster og tab er kalibreret til omtrent at gå i nul på landsplan.
I det scenarie er forskellen mellem Gentofte og Skive markant. En familie med obligationslån i Gentofte opnår ifølge beregningen i gennemsnit en gevinst på omkring 9.000 kr. om året, mens en tilsvarende familie i Skive i gennemsnit mister omkring 4.850 kr. om året. På regionsniveau beregner Kraka, at familier i Nordjylland i gennemsnit vil få mere end 3.500 kr. højere årlige finansieringsomkostninger.
Kraka understreger imidlertid, at tallene ikke er en prognose for, hvad den aktuelle vækst i prioritetslån allerede har betydet. Beregningen illustrerer mekanismen og den mulige geografiske omfordeling, hvis boligfinansieringen i væsentligt større omfang bliver baseret på individuelt differentierede lånevilkår.
To alternative beregninger, hvor kommunerne i stedet inddeles efter henholdsvis indkomst og kommunetype, giver samme overordnede billede: gevinsterne koncentreres omkring hovedstaden og de største byer, mens en række provins- og landkommuner taber.
Banker afviste geografisk problem
Blandt andre Danske Bank, Jyske Bank og Nordea har afvist Nykredits advarsler. Direktøren for Realkredit Danmark, Kamilla Skytte, har ligefrem betegnet Nykredits udlægning som en "skræmmekampagne" og fremhævet, at Realkredit Danmark ikke umiddelbart kunne se en geografisk forskel mellem kunder, der valgte prioritetslån, og kunder, der valgte realkredit.
Socialdemokratiets land- og byordfører Bjørn Brandenborg efterlyste derfor i begyndelsen af juli den type oplysninger, der nu er kommet fra Finanstilsynet. Tal for, hvor i landet prioritetslånene bliver ydet, og hvordan fordelingen mellem prioritets- og realkreditlån har udviklet sig over tid.
"Vi skal have større gennemsigtighed af hele det her marked," sagde han i juli til Børsen.
Den tidsserie findes nu. Og den viser, at der ikke blot er tale om et statisk geografisk mønster. Prioritetslånene har siden 2020 systematisk vundet markedsandele i størstedelen af landet – og i flere af landets dyreste boligkommuner er fremgangen væsentligt kraftigere end landsgennemsnittet.
Finanstilsynets tal dokumenterer, at prioritetslån over en femårig periode har taget en betydeligt større del af den samlede boligfinansiering, og at fremgangen blandt andet har været meget kraftig i en række af landets dyreste boligområder. Krakas beregning viser samtidig, hvordan et mere gennemgribende skifte fra realkredittens enhedspriser til individuelt differentierede lånevilkår i et opstillet scenarie kan omfordele finansieringsomkostninger fra økonomisk stærke områder typisk nord for Hovedstaden til kommuner i udkantsdanmark.
Kan også øge den økonomiske ulighed
Kraka har i et andet notat analyseret den samme problemstilling på tværs af indkomstgrupper frem for kommuner.
Her opstilles et scenarie, hvor renten på boligfinansieringen i højere grad følger den enkelte families økonomiske kreditværdighed. De ti pct. af boligejerne med de højeste indkomster antages at få en rentenedsættelse på 0,70 procentpoint, mens de laveste indkomstgrupper får højere renter.
I beregningen får den øverste indkomstdecil en gennemsnitlig årlig gevinst på godt 8.000 kr., mens familier omkring midten af indkomstfordelingen mister op mod cirka 3.500 kr. om året.
Kraka beregner, at det i scenariet vil øge Gini-koefficienten fra 32,01 til 32,47 – altså med 0,46 point. Det svarer ifølge Krakas sammenligning til ulighedseffekten af Forårspakken 2.0 fra 2009 og er større end den beregnede effekt af blandt andet skattereformen fra 2012.
Også her understreger Kraka, at der er tale om en scenarieanalyse og ikke en prognose for effekten af den hidtidige vækst i prioritetslån.
Regeringen har lovet at se på sagen
Sagen har allerede bevæget sig fra en intern branchekonflikt til Christiansborg.
I regeringsgrundlaget har regeringen skrevet, at den vil:
"Afdække udbredelsen af bankernes prioritetslån, betydningen for realkreditten og på den baggrund tage de nødvendige tiltag for at fremtidssikre realkreditten og muligheden for boligfinansiering i hele landet."
Jakob Engel-Schmidt har tidligere sammenlignet problemstillingen med et solidarisk forsikringssystem: Hvis for mange forlader fællesskabet, kan økonomien bag det fælles system på et tidspunkt blive udfordret.
Ministeren har samtidig understreget, at regeringen ikke ønsker at bestemme, hvilke finansielle produkter danskerne skal vælge, og at prioritetslån for nogle kunder kan være et attraktivt alternativ.
Men regeringen vil undersøge, om udviklingen på længere sigt ændrer fundamentet under dansk boligfinansiering.
De nye kommunetal bliver et væsentligt input til den diskussion.
For hvor debatten hidtil i høj grad har handlet om, hvorvidt prioritetslånenes fremmarch overhovedet var stor nok og geografisk skæv nok til at fortjene politisk opmærksomhed, viser den nye opgørelse en klar femårig tendens:
Prioritetslånene fylder mere næsten overalt – og i en række af de kommuner, hvor boligerne, friværdierne og formuerne er blandt landets største, er deres markedsandel på blot fem år omtrent fordoblet.
Sidst opdateret: 11/08/2026 - 15:08


Facility Managementchef
UC SYD
Frist: 22/11/2026

Personalechef
Rødovre Kommune
Frist: 01/11/2026

NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

Afdelingsleder af Byrådssekretariatet
Odsherred Kommune
Frist: 08/11/2026

Arbejdsmarkedschef
Rødovre Kommune
Frist: 26/10/2026
Økonomichef
Silkeborg Kommune
Frist: 03/11/2026

Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026

Leder af UngJammerbugt
Jammerbugt Kommune
Frist: 18/11/2026

NYT
Myndighedsrådgiver med koordinatorfunktion til Voksenspecialenheden
Kalundborg Kommune
Frist: 11/11/2026

NYT
Økonomichef
Vesthimmerlands Kommune
Frist: 12/11/2026

NYT
Økonomikonsulent til Center for Indsatser til Børn og Unge (CIBU)
Odense Kommune
Frist: 06/11/2026

NYT
Souschef til Ældre og Sundhed
Billund Kommune
Frist: 17/11/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

NYT
Teamleder til Familie- og Ungdomscentret
Fredericia Kommune
Frist: 18/11/2026

Direktør (på deltid)
AFLD
Frist: 08/11/2026

Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026

NYT
Teamleder til fagligt stærkt ungeteam
Holbæk Kommune
Frist: 11/11/2026

Affaldschef
Esbjerg Kommune
Frist: 01/11/2026

Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026

Leder af Familiehuset
Hillerød Kommune
Frist: 08/11/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026