To tilskud skaber stor usikkerhed: Over halvdelen af kommunerne risikerer udfordringer
Usikkerheden om to tilskud spøger i den kommunale økonomi. Tilskuddene er nemlig afgørende for mange, og står til at forsvinde med en ny reform. Se tallene for din kommune her.
Udgivet: 30/04/2026
Landets kommuner ser afventende frem til forhandlingerne om en ny udligningsreform.
Men i en stor gruppe af landets kommuner må minerne alt andet lige være noget mere bekymrede end i andre, for lige nu skaber to midlertidige tilskud usikkerhed om den fremtidige kommunale økonomi.
Det viser en analyse NB-Økonomi har lavet på baggrund af kommunernes regnskaber for 2025.
Årsagen er, at to forskellige tilskud står til at frafalde når der engang bliver indgået en ny udligningsreform. Tilskud, der lige nu er afgørende for størstedelen af kommunernes såkaldte skattefinansierede driftsresultat.
Helt simpelt: Skatteindtægter og tilskud fratrukket serviceudgifter.
En post, der gerne skulle vise et betydeligt overskud hvert år til at finansiere anlæg, afdrag på gæld og opbygning af kassen. Men for over halvdelen af landets kommuner går den post altså i minus, hvis de to tilskud med udløbsdato ikke erstattes eller forlænges med den nye reform.
Bortfaldne tilskud kan betyde store tab
Det første tilskud er den særlige kompensation, der skulle holde hånden under de kommuner, som led de største tab i forbindelse ved den seneste udligningsreform. Et tilskud, der i følge den politiske aftale om reformen altså frafalder når der skal indgås en ny. Særligt kommunerne omkring København er de helt store modtagere af netop dét tilskud, der finansieres af de resterende kommuner.
Derudover er der tale om det ekstra finansieringstilskud på 1,8 milliarder kroner, som regeringen i panik måtte stykke sammen i forbindelse med hvad der bedst kan beskrives som et decideret borgmesteroprør, hvor flere borgmestre fra især yder- og landkommunerne truede med at udløse store sparerunder, fordi en, for dem uventet, reduktion af balancetilskuddet gav store finansieringsproblemer.
Tilskuddet fulgte ganske vist med over i økonomiaftalen for 2026, men daværende finansminister Nicolai Wammen (S) har tidligere været meget tilbageholdende med at garantere tilskuddets overlevelse. Og hvis begge tilskud forsvinder uden en redningsplanke, så kan det få store konsekvenser for over halvdelen af landets kommuner i 2029, når en ny reform træder i kraft.
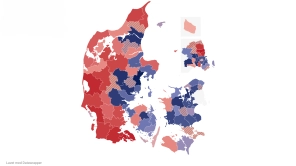
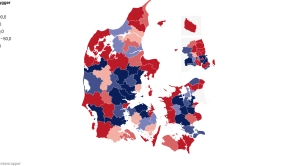
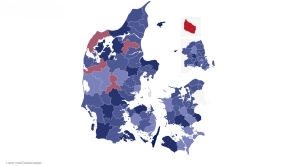
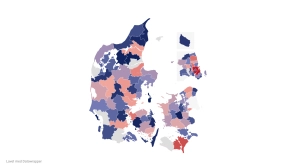
I kortet herunder kan du se, hvor meget de to tilskud betyder for kommunerne, hvis man samtidig trækker en gennemsnitlig anlægsudgift i 2025 fra.
Det er vigtigt at bemærke, at det driftsresultat, der ligger til grund for regneeksemplet, kun er for ét enkelt år. Der er en håndfuld kommuner, der med års mellemrum leverer meget små driftsoverskud, måske endda underskud.
Specielt kommuner, hvor en stor del af indtægtsgrundlaget udgøres af eksempelvis selskabsskatter, kan have store udsving fra år til år. Disse kommuner har dog som regel en tilsvarende fornuftig kassebeholdning de kan læne sig op ad, netop grundet selskabsskatterne. I kortet har vi taget udgangspunkt i definition og kontoafgræsning fra VIVE. Læs mere om metoden nederst i artiklen.
Sådan har vi gjort:
Den skattefinansierede drift:
Nøgletallet er det første nøgletal, der udtrykker en balance mellem udgifter og indtægter. Det skattefinansierede driftsresultat er resultatet af de ”løbende poster” – det vil sige, inden kommunen har afholdt investeringsudgifter til byggeri mv. Dette nøgletal skal derfor gerne udvise et vist overskud.
1-Indtægter: Skatter HF. 7.68, Refusion af købsmoms HF 7.65, Tilskud og udligning HF 7.62
2-Driftsudgifter: ekskl. forsyningsvirksomhed og ældreboliger, Dranst 1 og 2 HK 0 og 2-6, Ekskl. Fk. 0.25.19 og 5.32.30 (ældreboliger) Ekskl. grp. 001 og 002 på Fk. 6.52.72 (udbetaling af tjenestemandspension vedr. kommunale forsyningsvirksomheder)
Dette nøgletal viser kommunens ordinære, skattefinansierede drift uden at skele til investeringer. Der er tale om ”normal” løbende finansiering og ”normale” løbende udgifter. Fk. 0.25.19 (ældreboliger – fra 2018) og 5.32.30 (ældreboliger – før 2018) betragtes ikke som skattefinansierede udgifter og er derfor ikke omfattet af nøgletallet. Der ses bort fra grp. 001 og 002 på Fk 6.52.72 (udbetaling af tjenestemandspension vedr. kommunale forsyningsvirksomheder), da dette vedrører forsyningsvirksomhederne og ikke den skattefinansierede drift.
(Kilde: VIVE)
Sidst opdateret: 30/04/2026 - 12:44


Afdelingsleder af Byrådssekretariatet
Odsherred Kommune
Frist: 08/11/2026

NYT
Jurist til det specialiserede område - Socialtilsyn Hovedstaden
Frederiksberg Kommune
Frist: 02/11/2026

Leder af UngJammerbugt
Jammerbugt Kommune
Frist: 18/11/2026

NYT
Souschef til Ældre og Sundhed
Billund Kommune
Frist: 17/11/2026

Personalechef
Rødovre Kommune
Frist: 01/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

NYT
Teamleder til Familie- og Ungdomscentret
Fredericia Kommune
Frist: 18/11/2026

Direktør
Fredensborg Forsyning
Frist: 08/11/2026

NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

NYT
Datakonsulent til ledelsesinformation og datastyring
Faxe Kommune
Frist: 10/11/2026

NYT
Økonomichef
Vesthimmerlands Kommune
Frist: 12/11/2026

Affaldschef
Esbjerg Kommune
Frist: 01/11/2026

Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026

Facility Managementchef
UC SYD
Frist: 22/11/2026

Direktør (på deltid)
AFLD
Frist: 08/11/2026

Leder af Familiehuset
Hillerød Kommune
Frist: 08/11/2026

Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026

NYT
Økonomikonsulent til Center for Indsatser til Børn og Unge (CIBU)
Odense Kommune
Frist: 06/11/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026