Tidligere års skattestigninger rammer kommunerne de kommende år. - Foto: Ida Marie Odgaard/Ritzau Scanpix
Forstå på tre minutter: Sådan rammer skattesanktionerne
Tidligere års skattestigninger koster år for år kommunerne flere penge. Selv hvis der ikke bliver udløst skattesanktioner i 2025, vil kommunerne skulle fortsætte med solidarisk at finansiere et stigende beløb frem mod 2029.
Udgivet: 02/10/2024
Bloktilskuddet reduceres, når kommunernes skatteindtægter stiger, og det er helt normal praksis, at den statslige finansiering nedsættes, når kommunale indtægter går op.
Når det handler om højere skatteindtægter som følge af, at kommunerne samlet set har øget skatteopkrævningen, træder der imidlertid en særlig reguleringsmekanisme i kraft. Det handler om, at de kommuner, der sætter skatten op, kun gradvist får glæde af de øgede skatteindtægter, mens de øvrige kommuner tilsvarende gradvist bærer en større del af regningen.
Indfasningen sker med 25 procent det første år, 50 procent de to næste og 75 procent det sidste år inden fuldt gennemslag.
Det vil sige, at alle kommuner det første år deles om 25 procent af regningen efter folketal, mens 75 procent modregnes i den kommune, der har sat skatten op. Sidste år inden fuldt gennemslag er det omvendt. Pointen er at mindske den umiddelbare gevinst ved skattestigningen.
På den lange bane er det imidlertid de kommuner, der hæver skatten, som får en gevinst og bærer en marginal del af regningen, mens de øvrige kommuner deles om hovedparten af finansieringen.
Indfasning af tidligere års skattestigninger
Fordi der er blevet besluttet skattestigninger i de seneste fire år, vil kommunerne opleve, at modregningen øges i 2025, næsten uanset hvad der sker i forbindelse med budget 2025. Eneste undtagelse ville være, hvis der skulle komme en markant samlet skattenedsættelse, hvilket ikke er realistisk.
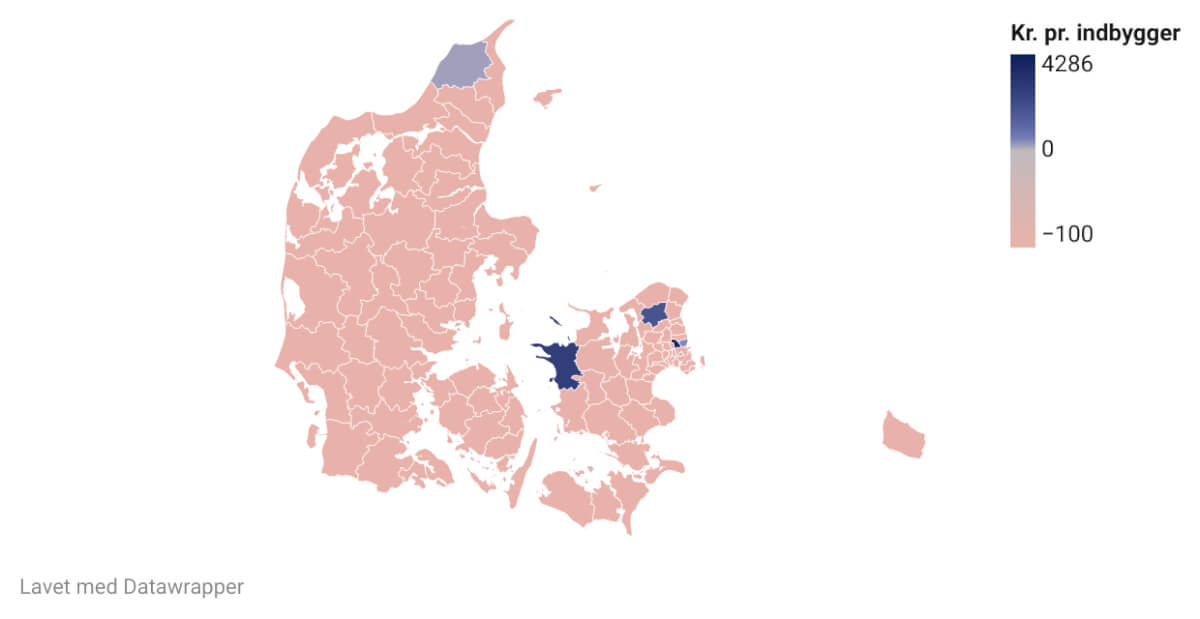
Regnestykket viser, at ved uændret skat i 2025 stiger regningen for alle kommuner med ca. 230 mio. kr. i 2025. 230 mio. kr. svarer til ca. 23 mio. kr. i en gennemsnitskommune eller knap 40 kr. pr. indbygger. I tabellen herunder kan du se fordelingen på baggrund af de fire års skattestigninger.
Det står i loven:
“§ 2, stk. 2 og 3, affattes således:
Stk. 2. I budgetåret og de 3 følgende år nedsættes tilskuddet til kommuner omfattet af stk. 1 med en andel af det beløb, der udgør forhøjelsen af den samlede kommunale skatteudskrivning. Andelen udgør i budgetåret 75 pct., i det første og andet år efter budgetåret 50 pct. og i det tredje år efter budgetåret 25 pct.
Stk. 3. Nedsættelsen efter stk. 2 fordeles på de enkelte kommuner i forhold til deres andel af den samlede kommunale skatteforhøjelse opgjort for de kommuner, som har forhøjet skatten. For den enkelte kommune kan nedsættelsen af tilskuddet til kommunen højst udgøre de i stk. 2 nævnte andele af den pågældende kommunes skatteforhøjelse. Hvis en kommune omfattet af stk. 1 inden for perioden nævnt i stk. 2 nedsætter skatteudskrivningen, opgøres nedsættelsen af tilskuddet herefter ud fra årets skatteudskrivning.”
Sidst opdateret: 02/10/2024 - 11:17
Emner: Skat


Direktør
Fredensborg Forsyning
Frist: 08/11/2026

NYT
Myndighedsrådgiver med koordinatorfunktion til Voksenspecialenheden
Kalundborg Kommune
Frist: 11/11/2026

Facility Managementchef
UC SYD
Frist: 22/11/2026

NYT
Økonomikonsulent til Center for Indsatser til Børn og Unge (CIBU)
Odense Kommune
Frist: 06/11/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

Leder af Familiehuset
Hillerød Kommune
Frist: 08/11/2026

NYT
Teamleder til fagligt stærkt ungeteam
Holbæk Kommune
Frist: 11/11/2026

Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026

Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026

Arbejdsmarkedschef
Rødovre Kommune
Frist: 26/10/2026

NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026

NYT
Souschef til Ældre og Sundhed
Billund Kommune
Frist: 17/11/2026

NYT
Datakonsulent til ledelsesinformation og datastyring
Faxe Kommune
Frist: 10/11/2026

NYT
Økonomichef
Vesthimmerlands Kommune
Frist: 12/11/2026

Afdelingsleder af Byrådssekretariatet
Odsherred Kommune
Frist: 08/11/2026

NYT
Jurist til det specialiserede område - Socialtilsyn Hovedstaden
Frederiksberg Kommune
Frist: 02/11/2026

Affaldschef
Esbjerg Kommune
Frist: 01/11/2026

Leder af UngJammerbugt
Jammerbugt Kommune
Frist: 18/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026