Det er uklart, hvorfor regeringen ikke mener, at kommunernes tab på grund af ny lov om forbrændingsanlæg er omfattet af de særlige DUT-kompensationsregler. - Foto: Søren Bidstrup/Ritzau Scanpix
Regering vil ikke DUT-kompensere kommuner for tab på ny affaldslov
På trods af umiddelbart klare DUT-regler vil staten ikke kompensere kommuner for milliardtab på ny affaldslov. KL er tavs, men forbereder sig på at rejse sagen overfor regeringen.
Udgivet: 21/02/2023
Selvom vejledningen fra Finansministeriet om kompensation til kommunerne for lovændringer, som påfører kommunerne ekstraudgifter, umiddelbart er meget klar, så vil regeringen ifølge et udkast til lov om reduktion af kapaciteten på forbrændingsanlæg i Danmark kun kompensere kommunerne for op til 200 millioner kroner af et samlet tab.
Det til trods for, at det foreløbige tab er skønnet til 2,8 milliarder kroner.
Sagen kan få afgørende betydning for især en række kommuner i og omkring hovedstaden, som kan se frem til at bære en meget stor del af det samlede tab, som ifølge lovforslaget med stor usikkerhed kan opgøres til 2,8 milliarder kroner.
Ingen i KL ønsker på nuværende tidspunkt at kommentere på misforholdet mellem vejledningen og det forhold, at regeringen ifølge forslaget kun vil kompensere kommunerne med op til 200 millioner kroner af tabet. NB-Økonomi erfarer imidlertid, at sagen har høj prioriteret i KL, hvor den indenfor kort tid skal drøftes mellem embedsmændene og politikerne.
Loven forklarer ikke hvorfor normale DUT-regler ikke følges
Klima og Energiministeriet udsendte for en uge siden lovforslaget til høring hos over 400 foreninger, kommuner og virksomheder mv., og det efterlader ingen tvivl om, at staten ikke vil bruge de normale regler for kompensation af kommunerne ved ændringer, som medfører tab eller gevinster i kommunerne - formelt kaldet Det Udvidede Totalbalanceprincip eller i daglig tale DUT.
Intet sted i de 174 lange bemærkninger til lovforslaget forholder Energistyrelsen sig til DUT.
Lovforslaget oplyser blot, at reduktionen i kapaciteten på de danske forbrændingsanlæg vil medføre såkaldte strandede omkostninger og løbende nettounder underskud, som "med "betydelig usikkerhed" vil være " godt 750 mio. kr. i 2025 og 300 mio. i 2030".
Det medfølgende skema viser, at det samlede tab for kommunerne vil beløbe sig til cirka 2,8 milliarder i perioden fra 2025 til 2030.
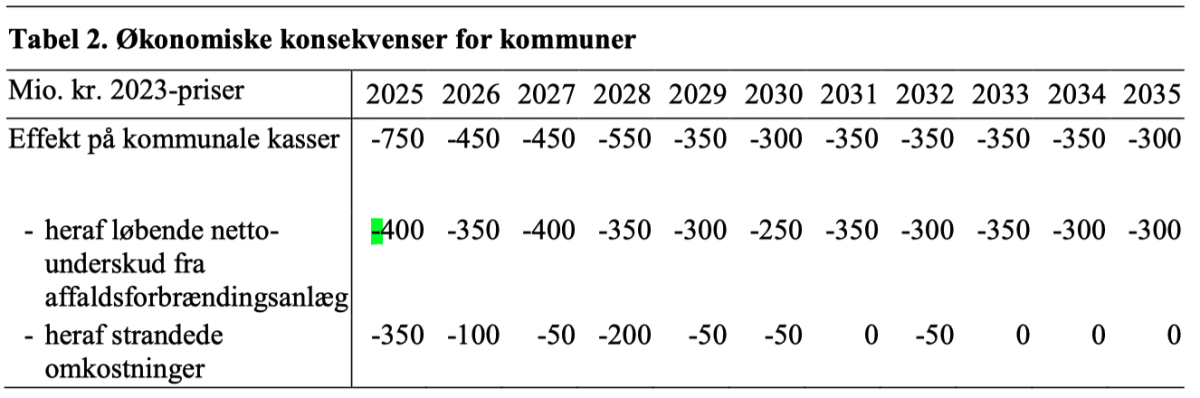
Lovforslaget nævner ikke et eventuelt DUT-krav fra kommunerne, men konstaterer blot, at der i "klimaplanen er afsat en pulje på i alt 200 mio. kr. til at kompensere kommunerne for strandede omkostninger, når anlæg forventes at lukke som følge af konkurrenceudsættelsen."
Det oplyses dog, at kommunerne muligvis kan reducere deres tab, fordi de ifølge loven skal opkræve en markedskonform garantiprovision for de forbrændingsanlæg, som har lån med kommunal garanti.
Ingen forklaring på, hvorfor loven ikke er omfattet af DUT
Der står i lovens bemærkninger intet om, hvorfor regeringen ikke mener, at kommunernes tab som følge af lovændringen er omfattet af DUT-reglerne.
En mulig årsag kan være, at DUT-reglerne ifølge et bilag til vejledningen angiveligt alene har været brugt til ændrede udgifter og indtægter, men aldrig til et formuetab eller en ændring i over- eller underskud i offentlige virksomheder.
Uklarheden understreges af, at stykke et i vejledningens afgrænsning af reguleringsområdet stykke 1 taler om "de økonomiske konsekvenser" af en lovændring, mens der i stykke fem tales om "bindende regelændringer, der påvirker såvel kommunale og regionale udgifter som indtægter."
I et særligt afsnit om beregningen af kompensationsbeløbet står der, at "det er de faktiske kommunale og regionale mer- eller mindreudgifter, der indgår i beregningen af reguleringen af tilskuddet."
Spørgsmålet er derfor om et løbende underskud i en kommunal virksomhed på grund af en lovændring falder ind under "kommunale mer- eller mindreudgifter".
KL og alle landets kommuner har frem til 14. marts til at afgive høringssvar. Hvis KL og flere kommuner rejser DUT-spørgsmålet, så vil Klima- og Energiministeriet ved fremsættelsen af loven i Folketinget blive tvunget til at løfte sløret for den juridiske begrundelse for, at kommunernes tab på lovændringen ikke er omfattet af DUT-reglerne.
Fakta: Vejledning om Det Udvidede Totalbalanceprincip (DUT) fra Finansministeriet
1.1. Generel afgrænsning af reguleringsområdet
1. Alle ændringer i reguleringen af kommuner og regioners virksomhed i form af love, bekendtgørelser, cirkulærer osv., og som følge af henstillinger og vejledninger, kan give anledning til en regulering af statstilskuddet (jf. bilag 2, eks. 1.1.1).
2. Enkeltafgørelser, der i kraft af en klar og væsentlig præcedens-virkning kan sidestilles med regler, indgår ligeledes i reguleringsgrundlaget. Retsafgørelser, ombudsmandsafgørelser, afgørelser i den sociale ankestyrelse mv., som ændrer retspraksis og det generelle serviceniveau på områder omfattet af DUT-reglerne, er således omfattet af reguleringsområdet (jf. bilag 2, eks. 1.1.2).
3. Ophævelse af restriktioner, der direkte forhindrer kommunerne og regionerne i en i øvrigt mere økonomisk adfærd kan ligeledes falde ind under reguleringsområdet (jf. bilag 2, eks. 1.1.3).
4. Reguleringen skal være forpligtende for kommunernes og regionernes virksomhed for at udløse regulering af statstilskuddene, hvilket dog ikke nødvendigvis indebærer, at kommuner og regioner direkte pålægges at handle på en bestemt måde (jf. bilag 2, eks. 1.1.4a og 1.1.4b).
5. Merudgifter eller besparelser som følge af demografiske forskydninger, den teknologiske udvikling, eller ændringer i holdninger og normer mv. indgår ikke i reguleringsområdet (jf. bilag 2, eks. 1.1.5). Det samme gælder merudgifter eller mindreudgifter som følge af ændringer i overenskomster.
6. Vejledende henstillinger og retningslinier uden reelt forpligtende indhold er uden for reguleringsområdet. Uforbindende spareråd er heller ikke omfattet.
7. I situationer, hvor det helt eller delvist er overladt til kommunerne og regionerne selv at beslutte tilpasningsomfanget, vil reguleringsbeløbet bero på en konkret forhandling. Som udgangspunkt for drøftelserne om reguleringsbeløbets størrelse anvendes den pågældende ministers tilkendegivelse - i lovbemærkninger, breve eller lignende - af, i hvilken udstrækning kommunerne og regionerne bør tilpasse sig de nye regler. (Eks. 1.1.7a, 1.1.7b og 1.1.7c)
Sammenfattende kan det fastslås, at det ikke er det formelle grundlag for en regelændring – altså om der er tale om en lov, bekendtgørelse, vejledning eller lignende – men derimod regelændringens reelle indhold, der er afgørende for, om den giver anledning til regulering af statstilskuddet.
Sidst opdateret: 21/02/2023 - 13:45
Emner: Affald


Direktør (på deltid)
AFLD
Frist: 08/11/2026

Facility Managementchef
UC SYD
Frist: 22/11/2026

Direktør
Fredensborg Forsyning
Frist: 08/11/2026

NYT
Myndighedsrådgiver med koordinatorfunktion til Voksenspecialenheden
Kalundborg Kommune
Frist: 11/11/2026

NYT
Økonomikonsulent til Center for Indsatser til Børn og Unge (CIBU)
Odense Kommune
Frist: 06/11/2026

Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026

Afdelingsleder af Byrådssekretariatet
Odsherred Kommune
Frist: 08/11/2026

Personalechef
Rødovre Kommune
Frist: 01/11/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026

NYT
Teamleder til Familie- og Ungdomscentret
Fredericia Kommune
Frist: 18/11/2026

NYT
Teamleder til fagligt stærkt ungeteam
Holbæk Kommune
Frist: 11/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026

NYT
Souschef til Ældre og Sundhed
Billund Kommune
Frist: 17/11/2026

Leder af Ældretilsyn Nord
Hjørring Kommune
Frist: 25/10/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

Arbejdsmarkedschef
Rødovre Kommune
Frist: 26/10/2026
Leder af UngJammerbugt
Jammerbugt Kommune
Frist: 18/11/2026

NYT
Jurist til det specialiserede område - Socialtilsyn Hovedstaden
Frederiksberg Kommune
Frist: 02/11/2026

NYT
Økonomichef
Vesthimmerlands Kommune
Frist: 12/11/2026

Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026