Nye grundskyldspromiller øger forskellen mellem land og by
Store boligprisstigninger i byerne vil skabe yderligere skævheder mellem land og by. Læs i denne analyse den komplicerede forklaring på, at boligskatten flytter et milliardbeløb fra land til by, og hvorfor det beløb øges markant på grund af it-problemerne i Skat.
Udgivet: 24/02/2021
En ny prognose fra Skatteministeriet for de fremtidige grundskyldspromiller viser, at forsinkelsen af de nye ejendomsvurderinger yderligere vil medføre en overflytning af penge fra land- og yderkommunerne til bykommunerne som minimum frem til 2028.
Årsagen er, at de skævheder, som skattestoppet og sammenbruddet i ejendomsvurderingerne gav mellem land og by, nu også kommer til at omfatte de store prisstigninger i byerne i 2019 og 2020.
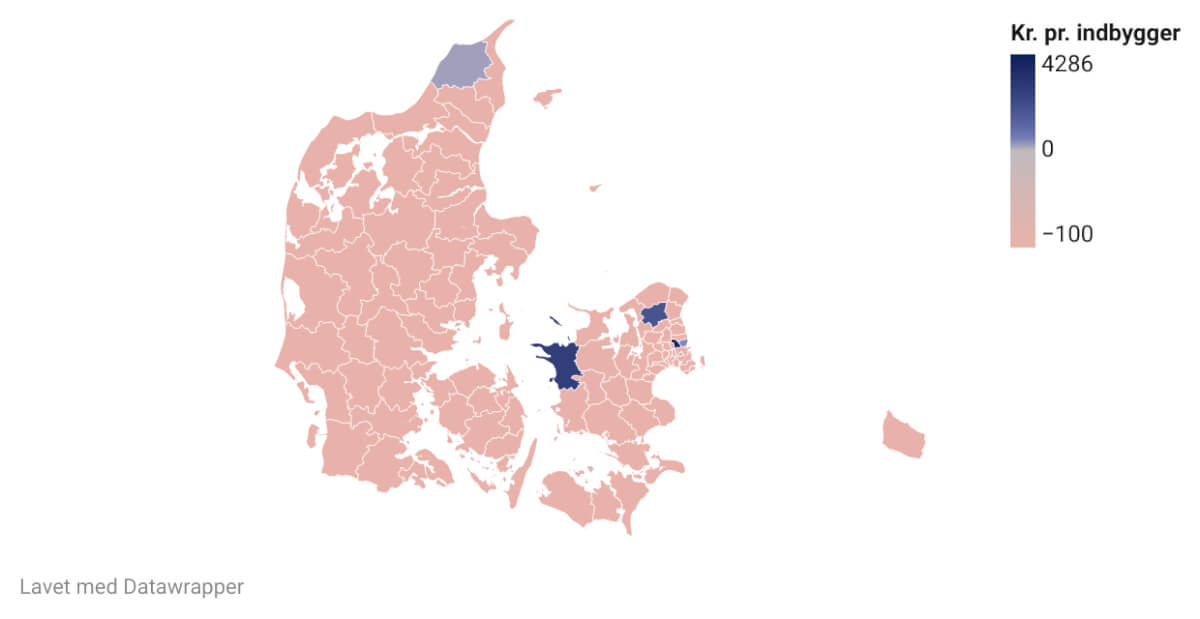
Ingen har regnet på, hvor meget skatteyderne i de land- og yderkommuner kommer til at overføre til bykommunerne. Men tidligere tal har vist, at alene Københavns Kommune årligt vil spare 1,7 milliarder kroner i kommunal udligning til de fattige kommuner, og det beløb vil nu stige yderligere.
Her er den komplicerede forklaring
For at forstå, hvordan de store skævheder opstår og forstærkes, skal man se på et samspil af Foghs skattestop fra 2001, de fejlagtige ejendomsvurderinger, boligskatteaftalen fra 2017, forsinkelsen af ejendomsvurderingerne, samt det kommunale udligningssystem.
Med VK-regeringens skattestop fra 2001 mistede ejendomsvurderingerne en del af deres betydning, og systemet brød reelt sammen omkring 2011-2013. Det har betydet, at boliger i områder med prisfald - læs land- og yderkommunerne - har været kraftigt overvurderet og dermed overbeskattet, mens boligerne i områder med store prisstigninger - læs byområderne - har været kraftigt undervurderet og dermed underbeskattet.
Det har ikke alene skabt en skævhed mellem boligejerne i byerne og på landet. Det har også flyttet penge fra yder- og landkommunerne til bykommunerne, fordi de samlede skattepligtige grundværdier indgår i beregningsgrundlaget for den kommunale udligning.
Her har land- og yderkommunerne fået indregnet vurderinger, som var over eller ret tæt på de reelle handelspriser, mens bykommunerne har fået indregnet vurderinger, som var helt ned til omkring en fjerdedel af de reelle værdier.
København sparer alene 1,7 milliarder kroner
Hvis en kommune får beregnet sin udligning ud fra kunstigt lave ejendomsvurderinger, så vil kommunen enten skulle betale mindre eller modtage mere fra andre kommuner, fordi den fremstår som mindre økonomisk stærk.
I forbindelse med boligskatteaftalen blev det beregnet, at det alene i 2017 sparede Københavns Kommune for en udligningsregning på 1,7 milliarder kroner om året, mens Frederiksberg Kommune sparede cirka en halv milliard kroner om året.
Man kan ikke overføre de beløb direkte til, hvor mange milliarder kroner, der er overført fra by- og landkommunerne til kommunerne i de store byområder. Hvis bykommunerne havde opkrævet grundskyld af de reelle grundværdier, så ville kommunernes samlede indtægter have været større, og dermed ville staten skære i balancetilskuddet.
De fattigste boligejere skal bære den tungeste skattebyrde
Det er derfor umuligt uden meget omfattende analyser at fastslå, hvor store beløb, som de fejlagtige vurderinger har overført mellem kommuner, boligejere og skatteydere i henholdsvis by- og landkommunerne.
Fakta er, at det allerede i 2017 stod klart, at Danmark med det nye boligsskattesystem vil få en geografisk regressiv boligskat, hvor boligejerne i kommuner med lave boligværdier betaler en markant højere boligskat målt som andel af boligens værdi.
På grundskylden ville boligejerne i yderkommunerne typisk skulle betale omkring 25-30 promille i grundskyld, mens boligejerne i byerne skulle betale mellem 6,9 og cirka 15 promille.
Årsagen er, at det som led i boligskatteforliget blev aftalt, at de nye og mere korrekte ejendomsvurderinger ikke måtte ændre på kommunens indtægter fra grundskyld og dermed også boligejernees samlede betaling.
I praksis sker det ved, at staten dikterer den enkelte kommune en grundskyldspromille, som med de nye vurderinger giver dem samme indtægt, som de havde med de nuværende grundskyldspromiller og fejlagtige vurderinger. Samtidig blev det aftalt, at man skulle fastfryse de grundværdier, som blev indregnet i den kommunale udligning.
Dermed sikrede man boligejerne i byerne mod store tab, fordi de pludseligt ville miste de store fordele, som de havde haft af skattestoppet og de skæve vurderinger. Hvis man teoretisk set havde pålagt boligejerne i byerne samme skattebyrde som boligejerne i land- og yderkommunerne, så ville det i værste fald medføre et kollaps i huspriserne i store byområder.
Ny prognose: Grundskyldspromille mer end halveres
I den oprindelige boligskatteaftale fra 2017 var det aftalt, at de store skævheder for boligejerne skulle udfases gennem en række komplicerede overgangsordninger i løbet af 20-40 år, mens skævheden mellem kommunerne skulle håndteres ved, at man fra 2025 skulle indfase de nye og mere korrekte vurderinger i den kommunale udligning over en ikke nærmere fastsat årrække.
De store IT-problemer i Skat medførte i 2020, at man udskød implementeringen af boligskattereformen med tre år. Og nu viser de nye tal fra Skatteministeriet, at det vil øge skævheden mellem land og by yderligere.
Årsagen er, at forsinkelsen også udskyder de handelspriser, som de nye vurderinger tager udgangspunkt i, og dermed vil de seneste års store prisstigninger i særligt bykommunerne også blive indregnet.
Det betyder ifølge de nye data fra Skatteministeriet, at man nu forventer, at den gennemsnitlige grundskyldpromille falder fra 26,1 promille i 2017 til 11 promille, og ikke 15,6 promille som man forventede i 2017.
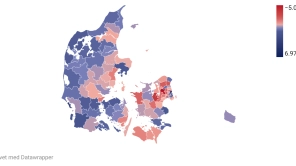
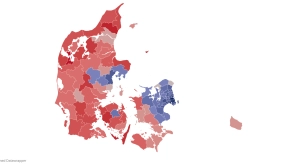
Som det fremgår af de to kort nedenfor, så er boligpriserne i kommunerne omkring de store bykommuner steget mest, og derfor vil forsinkelsen betyde, at skævhederne mellem land og by stiger yderligere. Bemærk, at tallene for en enkelt kommune kan afvige på grund af få og meget afvigende bolighandler. Det gælder især for ejerlejligheder.
I forhold til den kommunale udligning betyder det, at skævhederne vokser. Det skyldes dels, at udligningen bliver beregnet på de forkerte ejendomsvurderinger i yderligere tre år, dels at forskellen mellem beregningsgrundlaget og de faktiske skattepligtige grundværdier stiger yderligere.
Sidst opdateret: 29/01/2022 - 04:36
Emner: Skat


NYT
Myndighedsrådgiver med koordinatorfunktion til Voksenspecialenheden
Kalundborg Kommune
Frist: 11/11/2026

Sektionsleder til Plejecentre og Korttidspladser
Ikast-Brande Kommune
Frist: 26/10/2026

Leder af Familiehuset
Hillerød Kommune
Frist: 08/11/2026

NYT
Økonomichef
Vesthimmerlands Kommune
Frist: 12/11/2026

NYT
Økonomikonsulent til Center for Indsatser til Børn og Unge (CIBU)
Odense Kommune
Frist: 06/11/2026

Affaldschef
Esbjerg Kommune
Frist: 01/11/2026

Velfærdsdirektør
Struer Kommune
Frist: 04/11/2026

Personalechef
Rødovre Kommune
Frist: 01/11/2026

NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

NYT
Souschef til Ældre og Sundhed
Billund Kommune
Frist: 17/11/2026

NYT
Teamleder til Familie- og Ungdomscentret
Fredericia Kommune
Frist: 18/11/2026

Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026

Leder af Ældretilsyn Nord
Hjørring Kommune
Frist: 25/10/2026

Facility Managementchef
UC SYD
Frist: 22/11/2026

NYT
Datakonsulent til ledelsesinformation og datastyring
Faxe Kommune
Frist: 10/11/2026

NYT
Jurist til det specialiserede område - Socialtilsyn Hovedstaden
Frederiksberg Kommune
Frist: 02/11/2026

Arbejdsmarkedschef
Rødovre Kommune
Frist: 26/10/2026
NYT
Teamleder til fagligt stærkt ungeteam
Holbæk Kommune
Frist: 11/11/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026

Afdelingsleder af Byrådssekretariatet
Odsherred Kommune
Frist: 08/11/2026