









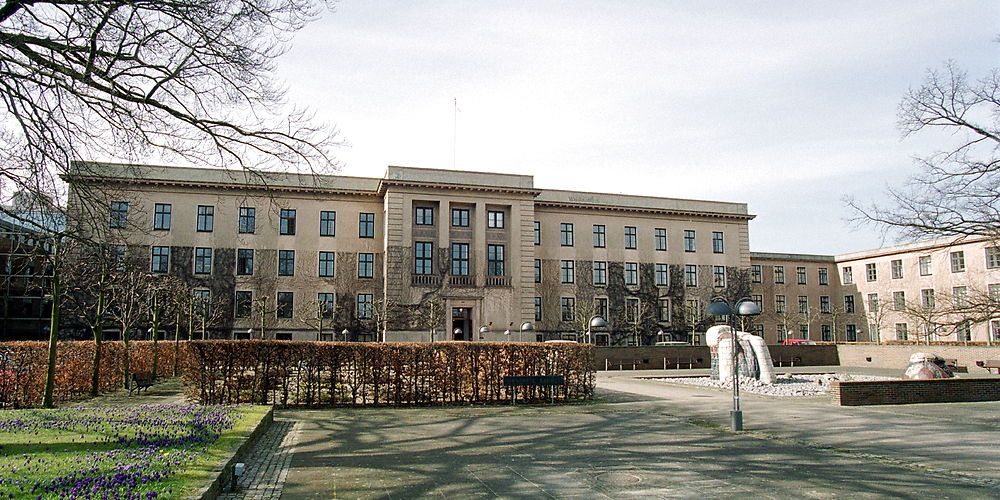
Gentofte Kommune har tabt en sag mod staten om betalinger i forbindelse med kommunens dødsboer. (Arkiv) - Foto: Kaspar Wenstrup/Nf-Nf/Ritzau Scanpix
Gentofte taber strid om dødsboskat i Højesteret
Højesteret: Gentofte Kommune får ikke over 16 millioner kroner, som kommunen mener, staten skylder for 71 dødsboer. Højesteret siger i dom, at lovændring er nødvendig, hvis kommuner skal have samme ret til dødsboskat som før.
Udgivet: 05/11/2020
Det er helt efter loven, at en kommune mister deres andel af dødsbobeskatningen, hvis skatteoplysningerne ikke er registreret i Skattestyrelsens systemer senest den første maj to år efter dødssåret. Det gælder også, selvom selvangivelsen for dødsboet er indsendt inden skæringsdatoen, og den forsinkede registerering alene skyldes en forsinkelse hos skattevæsenet.
Det har Højesteret afgjort i en meget principiel dom, hvor Gentofte havde stævnet staten for at få i alt 16,4 millioner kroner fra 71 dødsboer, hvor selvangivelsen var indsendt rettidigt, men tallene ikke var blevet registreret i Skats systemer inden skæringsdatoen. Dermed stadfæster en enig Højesteret en tidligere dom fra Landsretten.
Inden 2006 blev kommunerne efterreguleret for de sent registrerede dødsboer, men i forbindelse med kommunalreformen gled efterreguleringen ud af loven. Men meget tyder på, at embedsmændene ikke var opmærksomme på, at registreringen i Skats systemer dermed blev helt afgørende. Uden efterreguleringen mistede kommunerne pengene, hvis dødsboskatten ikke var registreret inden 1. maj.
Og selvom embedsmændene og Folketinget angiveligt ikke har ønsket den ændring, så fastslår Højesteret, at "afskaffelsen af efterreguleringen ikke kan begrund en ændret forståelse" af opgørelsesmetoden.
"Højesteret bemærker, at det må være et lovgivningsanliggende at træffe bestemmelse om, hvorvidt der skal ændres ved det grundlag, som en kommunes andel af dødsbo- og mellemperiodeskat skal beregnes efter," hedder det i dommen.
Højesteret mere end antyder altså, at både embedsmændene og politikerne overså en afledt effekt af lovgivningen i 2006, men fastholder, at lovgiverne selv skal rydde op i fejlen.
Ændring af lov vil kun flytte lille millionbeløb mellem kommuner
Gentofte Kommune er blandt landets rigeste, og derfor er der også en del dødsboer af en betydelig værdi, som af den grund udløser en betydelig beskatning.
Hvis Folketinget ændrer loven, så flere skatter fra flere dødsboer tilfalder kommunen, så vil det ikke påvirke den samlede kommuneøkonomi, men alene fordelingen mellem kommunerne.
Årsagen er, at en ekstra skat til eksempelvis Gentofte modregnes i det såkaldte balancetilskud. Staten nedsætter altså sit samlede tilskud til kommunerne svarende til den ekstra skatteindtægt.
Dermed bliver slutresultatet, at eks. Gentofte får flere penge, som så tages fra alle kommuner i forhold til deres folketal.
Hvis en lovændring alene betyder, at dødsboer som er afsluttet men ikke er registreret i Skats systemer, så er beløbet begrænset. Gentofte har en relativ høj andel af sager, og de syv sager er fra perioden 2007-2012. Det er altså under tre millioner kroner om året.
Men de tre milllioner har reelt meget større værdi end andre skatteindtægter, fordi dødsbobeskatning i modsætning til personbeskatning ikke er omfattet af kommunal udligning. Derfor tæller en indtægt fra dødsboer reelt 14 gange mere i kommunekassen end normale personskatter. Det skyldes, at Gentofte kun får lov til at betale syv procent af indtægten fra en ekstra personskatteindtægt, mens de kan beholde 100 procent af dødsbobeskatningen.
Årsagen til at en lovændring ikke flytter flere penge er, at alle de største dødsboer som eksempelvis boet af Mærsk McKinney Møller normalt ikke bliver afsluttet indenfor de krævede to år efter dødsåret. Dermed vil kommunen ikke få nogen andel af beskatningen uanset om det er indleveringen af papir-selvangivelsen eller registreringen i Skattestyrelsens systemer, som er afgørende.
Sidst opdateret: 29/01/2022 - 04:33
Emner: Gentofte Kommune


Personalechef
Rødovre Kommune
Frist: 01/11/2026

Leder af Ældretilsyn Nord
Hjørring Kommune
Frist: 25/10/2026

NYT
Myndighedsrådgiver med koordinatorfunktion til Voksenspecialenheden
Kalundborg Kommune
Frist: 11/11/2026

NYT
Jurist til det specialiserede område - Socialtilsyn Hovedstaden
Frederiksberg Kommune
Frist: 02/11/2026

NYT
Teamleder til Familie- og Ungdomscentret
Fredericia Kommune
Frist: 18/11/2026

Direktør
Fredensborg Forsyning
Frist: 08/11/2026

Afdelingsleder til Rusmiddelcenter
Viborg Kommune
Frist: 01/11/2026

NYT
Afsnitsleder til Bo- og Dagtilbudsområdet
Ballerup Kommune
Frist: 01/11/2026

NYT
Økonomichef
Vesthimmerlands Kommune
Frist: 12/11/2026

Velfærdsdirektør
Stevns Kommune
Frist: 08/11/2026

Arbejdsmarkedschef
Rødovre Kommune
Frist: 26/10/2026
Leder af Ungecenter
Greve Kommune
Frist: 09/11/2026

Affaldschef
Esbjerg Kommune
Frist: 01/11/2026

NYT
Økonomikonsulent til Center for Indsatser til Børn og Unge (CIBU)
Odense Kommune
Frist: 06/11/2026

Økonomichef
Silkeborg Kommune
Frist: 03/11/2026

Facility Managementchef
UC SYD
Frist: 22/11/2026

NYT
Datakonsulent til ledelsesinformation og datastyring
Faxe Kommune
Frist: 10/11/2026

Leder af UngJammerbugt
Jammerbugt Kommune
Frist: 18/11/2026

Direktør (på deltid)
AFLD
Frist: 08/11/2026

NYT
Souschef til Ældre og Sundhed
Billund Kommune
Frist: 17/11/2026

Afdelingsleder af Byrådssekretariatet
Odsherred Kommune
Frist: 08/11/2026





